
Od mjesečnog proračuna do mogućnosti ulaganja
Vaša imovina može rasti dok na tekućem računu nedostaje novca. Obrnuto, današnje raspoloživo stanje ne znači da cijeli iznos možete uložiti: mjesečne obveze još treba platiti.
My Wealth povezuje planirane prihode, rashode, prijenose i ulaganja kako bi vam pomogao predvidjeti stanja računa. Proračun možete usporediti s planiranim izdvajanjima za ciljeve, u istoj datoteci kao i imovinu.
1. Razlikujte mjesečni tok od već raspoloživog novca
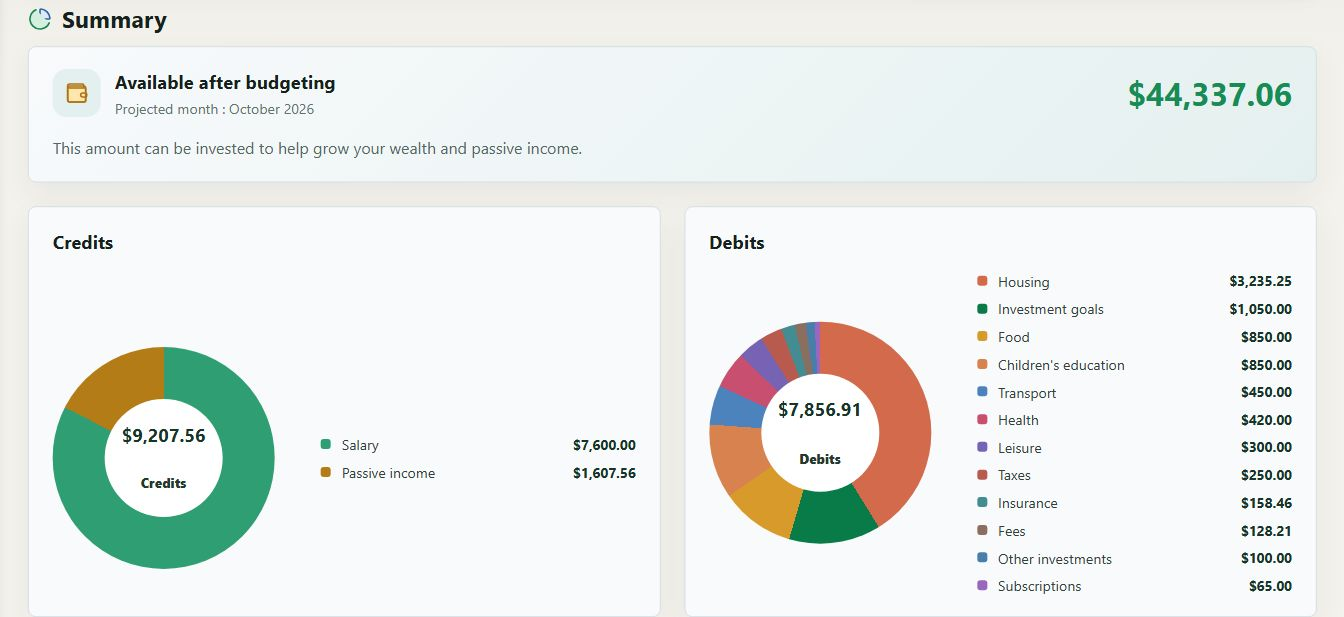
Snimka prikazuje izmišljeni proračun u dolarima za listopad 2026. Evo kako čitati neke iznose tog sažetka:
| Prikazani pokazatelj | Iznos | Što omogućuje razumjeti |
|---|---|---|
| Mjesečni priljevi | 9 207,56 USD | Planirani priljevi, uključujući plaće i pasivne prihode |
| Mjesečni odljevi | 7 856,91 USD | Planirani odljevi, uključujući rashode i ulaganja |
| Od toga doprinosi ciljevima | 1 050 USD | Dio odljeva koji se ne oduzima ponovno |
| Raspoloživo nakon proračuna | 44 337,06 USD | Sažetak koji uzima u obzir i stanja računa |
Razlika između priljeva i odljeva iznosi 1 350,65 USD. Ona nije jednaka raspoloživom iznosu od 44 337,06 USD: potonji uključuje novac koji je već na računima i stavke obuhvaćene izračunom proračuna.
Ta razlika sprječava zamjenu mogućnosti koje proizlaze iz mjesečnih tokova s već stvorenom novčanom pričuvom. Demonstracijski brojevi prikazuju funkcioniranje; nisu preporučeni proračun.
2. Planirajte dospijeća na odgovarajućim računima
Možete definirati mjesečnu plaću, godišnje osiguranje, redoviti rashod ili planirano ulaganje. Svaka stavka zadržava svoju kategoriju, valutu, učestalost i račun.
Kronološka projekcija prikazuje njihov učinak na stanja. Pomaže uočiti račun kojem bi moglo nedostajati novca prije dospijeća, čak i ako ukupan iznos na ostalim računima izgleda dovoljan.
Tako zadržavate dva dopunjujuća pogleda: mjesečni sažetak cjeline i planirana kretanja za svaki račun.
3. Odvojite prijenose od prihoda i rashoda
Premještanje novca s tekućeg na štedni račun mijenja mjesto sredstava, ali ne stvara novi prihod kućanstva.
My Wealth taj pokret prikazuje kao prijenos između računa. Ta razlika sprječava dvostruko brojanje istog iznosa i omogućuje predviđanje učinka na izvorni i odredišni račun.
Primjerice, plaća može financirati mjesečne obveze, zatim prijenos u štednju i ulaganje. Projekcija pomaže provjeriti je li njihov raspored usklađen s raspoloživim stanjem.
4. Uskladite ciljeve sa stvarno planiranim doprinosima
Cilj može zahtijevati mjesečno izdvajanje, a da ta uplata još nije uključena u proračunski račun.
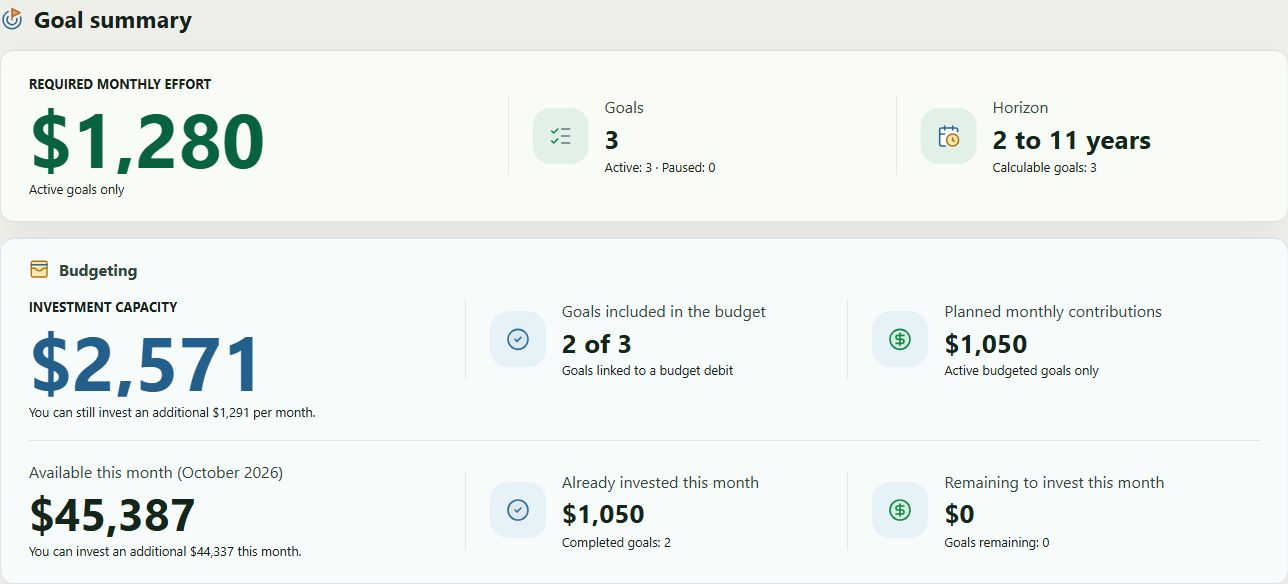
U ovom primjeru tri cilja predstavljaju 1 280 USD mjesečnih izdvajanja, ali samo su dva povezana s proračunom, za 1 050 USD planiranih doprinosa. Razlika pokazuje izdvajanja definirana ciljevima koja nisu potpuno unesena u proračun.
Sažetak razlikuje i već uloženi iznos od preostalog za ulaganje. Tako pratite realizaciju mjeseca bez ponovnog oduzimanja već izvršenog doprinosa.
Stranica Investicijski ciljevi pokazuje kako uplate ulaze u dugoročnije projekcije.
5. Prilagodite mjesec bez prepisivanja cijelog plana
Kada se tok ostvari, možete ga označiti i zadržati iznos za odgovarajući mjesec. Rashod različit od uobičajenog iznosa tako možete prilagoditi bez mijenjanja svih budućih dospijeća.
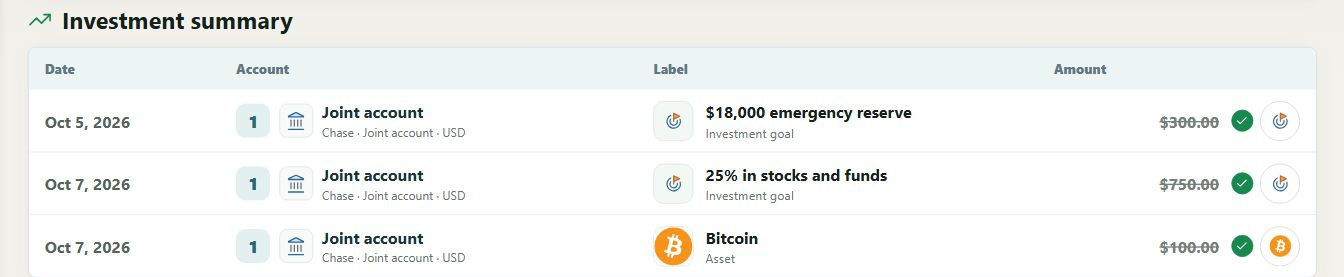
Vodič za mjesečni proračun detaljno opisuje unos stavki, učestalosti, prijenose i označavanje pojedinih pojavljivanja.
6. Provjerite izračune prije odluke o uplati
Nedostajuća pretvorba ili neusklađenost računa može učiniti rezultat nepotpunim. Ploča Provjere okuplja probleme koje treba ispraviti; nepotpun iznos ne smije se tumačiti kao sigurna mogućnost ulaganja.
Proračun ostaje plan temeljen na unesenim podacima. Ne pokreće bankovni prijenos. Dopunjuje praćenje imovine bez miješanja rashoda, novčanih tokova i promjena vrijednosti imovine.
Za organizaciju vlastitih računa preuzmite My Wealth i pogledajte vodič za prve korake.