
Od měsíčního rozpočtu k investičním možnostem
Váš majetek může růst, i když na běžném účtu chybí hotovost. Naopak dnešní dostupný zůstatek neznamená, že můžete investovat celou částku: měsíční platby ještě zbývá uhradit.
My Wealth propojuje plánované příjmy, výdaje, převody a investice, aby vám pomohl předvídat zůstatky účtů. Rozpočet můžete porovnat s plánovanými příspěvky na své cíle ve stejném souboru jako svůj majetek.
1. Rozlišujte měsíční tok a již dostupné peníze
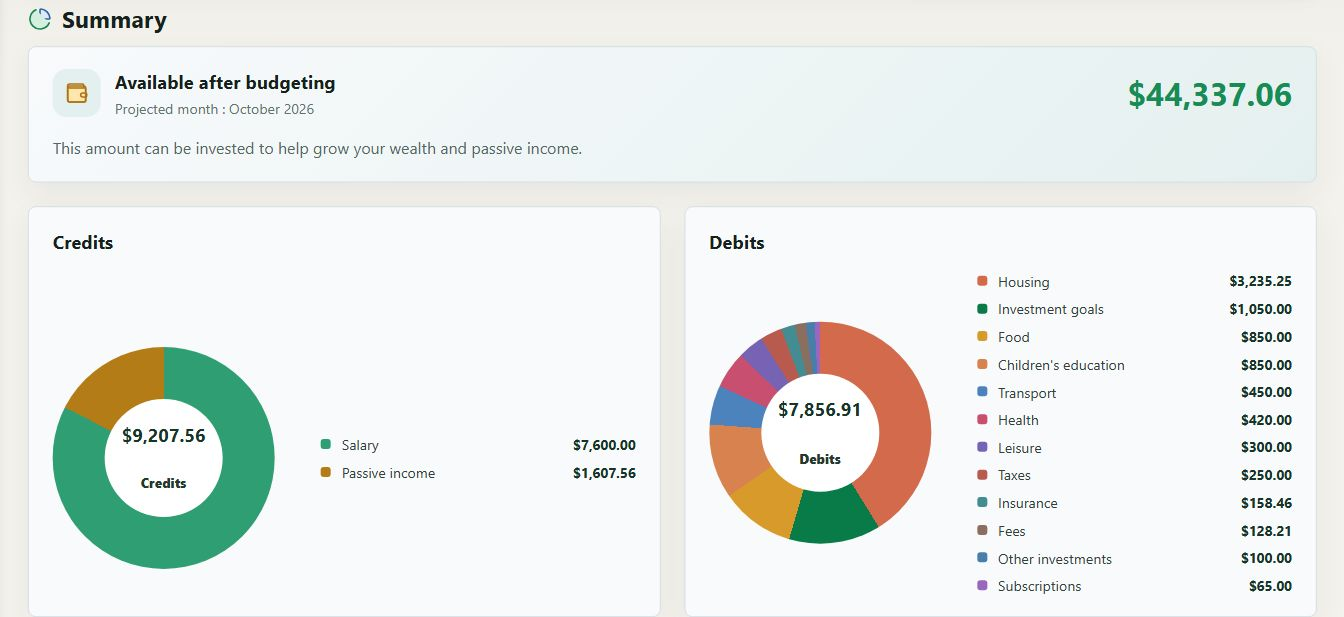
Snímek zobrazuje fiktivní rozpočet v dolarech pro říjen 2026. Některé částky v tomto souhrnu lze číst takto:
| Zobrazený ukazatel | Částka | Co pomáhá pochopit |
|---|---|---|
| Měsíční příjmy | 9 207,56 USD | Plánované příjmy včetně mezd a pasivních příjmů |
| Měsíční výdaje | 7 856,91 USD | Plánované odtoky včetně výdajů a investic |
| Z toho příspěvky na cíle | 1 050 USD | Část výdajů, kterou nelze odečíst podruhé |
| Dostupné po sestavení rozpočtu | 44 337,06 USD | Souhrn zohledňující také zůstatky účtů |
Rozdíl příjmů a výdajů je 1 350,65 USD. Neodpovídá dostupné částce 44 337,06 USD: ta zahrnuje již existující peníze na účtech a položky zohledněné výpočtem rozpočtu.
Toto rozlišení brání záměně možností vyplývajících z měsíčních toků s již vytvořenou hotovostní rezervou. Ukázková čísla vysvětlují fungování; nepředstavují doporučený rozpočet.
2. Plánujte platby na příslušných účtech
Můžete zadat měsíční mzdu, roční pojistné, pravidelný výdaj nebo plánovanou investici. Každá položka si uchovává kategorii, měnu, frekvenci a účet.
Časová projekce ukazuje jejich dopad na zůstatky. Pomáhá odhalit účet, kterému mohou před splatností chybět prostředky, i když celková částka na ostatních účtech vypadá dostatečně.
Získáte tak dva doplňující pohledy: celkový měsíční souhrn a plánované pohyby pro každý účet.
3. Oddělujte převody od příjmů a výdajů
Přesun peněz z běžného na spořicí účet změní umístění prostředků, ale nevytváří nový příjem domácnosti.
My Wealth tento pohyb zachycuje jako převod mezi účty. Toto rozlišení brání dvojímu započítání částky a umožňuje předvídat dopad na zdrojový i cílový účet.
Mzda může například pokrýt měsíční výdaje, následný převod na spoření i investici. Projekce pomáhá ověřit, zda jejich načasování odpovídá dostupnému zůstatku.
4. Porovnejte cíle se skutečně plánovanými příspěvky
Cíl může vyžadovat měsíční příspěvek, který ještě není zahrnutý v rozpočtovém účtu.
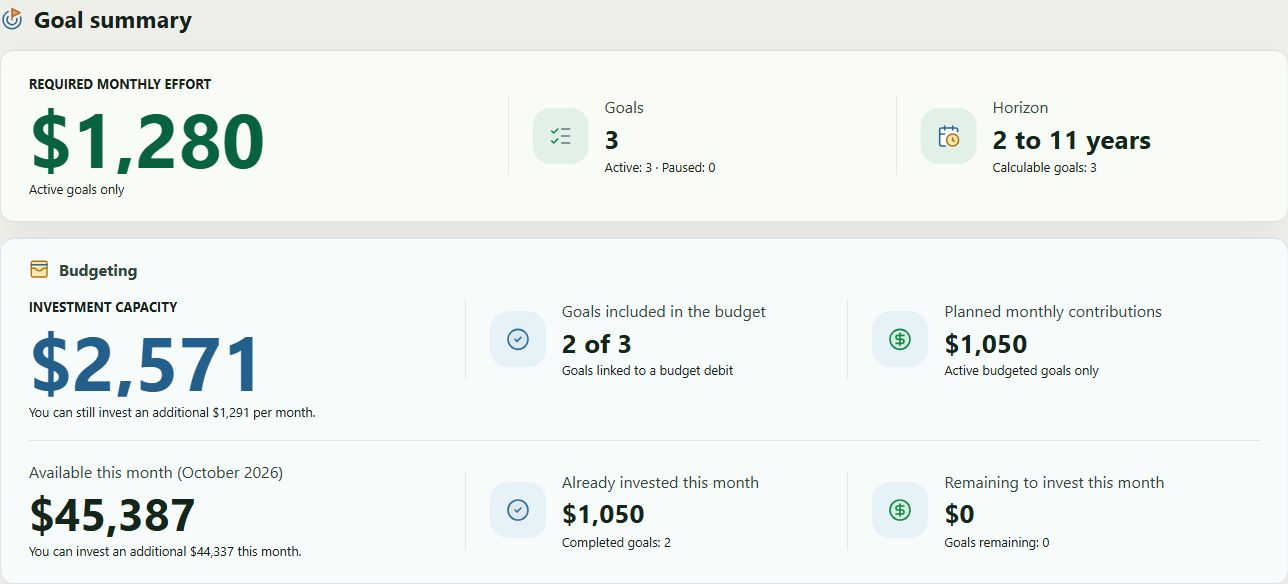
V tomto příkladu představují tři cíle měsíční příspěvky 1 280 USD, ale pouze dva jsou propojené s rozpočtem a tvoří plánované příspěvky 1 050 USD. Rozdíl ukazuje úsilí definované v cílech, které není plně zahrnuto v rozpočtu.
Souhrn také rozlišuje již investovanou částku a částku zbývající k investování. Můžete tak sledovat průběh měsíce, aniž byste podruhé odečítali již uskutečněný příspěvek.
Stránka Investiční cíle ukazuje, jak příspěvky vstupují do dlouhodobějších projekcí.
5. Upravujte aktuální měsíc bez přepisování celého plánu
Po uskutečnění toku jej můžete označit a zachovat částku pro daný měsíc. Výdaj odlišný od obvyklé částky tak lze upravit beze změny všech budoucích plateb.
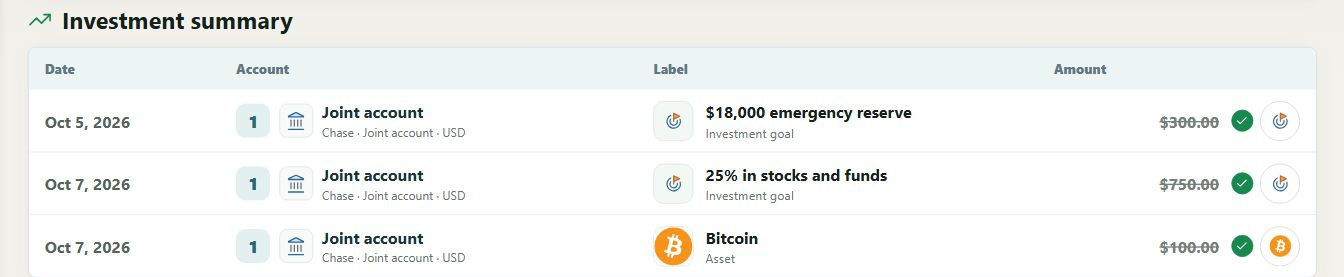
Průvodce měsíčním rozpočtem podrobně popisuje zadávání položek, frekvence, převody a označování jednotlivých výskytů.
6. Před rozhodnutím o příspěvku zkontrolujte výpočty
Chybějící převod nebo nesoulad mezi účty může způsobit neúplný výsledek. Panel Kontroly shromažďuje problémy k opravě; neúplnou částku nelze považovat za jistou investiční kapacitu.
Rozpočet zůstává plánem založeným na zadaných údajích. Neprovádí bankovní převody. Doplňuje sledování majetku a nezaměňuje výdaje, peněžní toky a změny hodnoty aktiv.
Chcete-li uspořádat vlastní účty, stáhněte My Wealth a přečtěte si průvodce prvními kroky.