
Kiek jūsų turtas uždirba kas mėnesį?
Vien investicijų vertė neparodo, kiek jos uždirba. Tarp nuomos, dividendų, palūkanų, išlaidų ir paskolų įmokų bendra pajamų suma gali slėpti labai skirtingas situacijas.
My Wealth sujungia turto pajamas atskirame rodinyje. Galite palyginti pajamas prieš ir po paskolų, nustatyti pagrindinius šaltinius ir stebėti atotrūkį nuo mėnesio tikslo.
Išbandyti pasyviąsias pajamas demonstracijoje · Atsisiųsti My Wealth
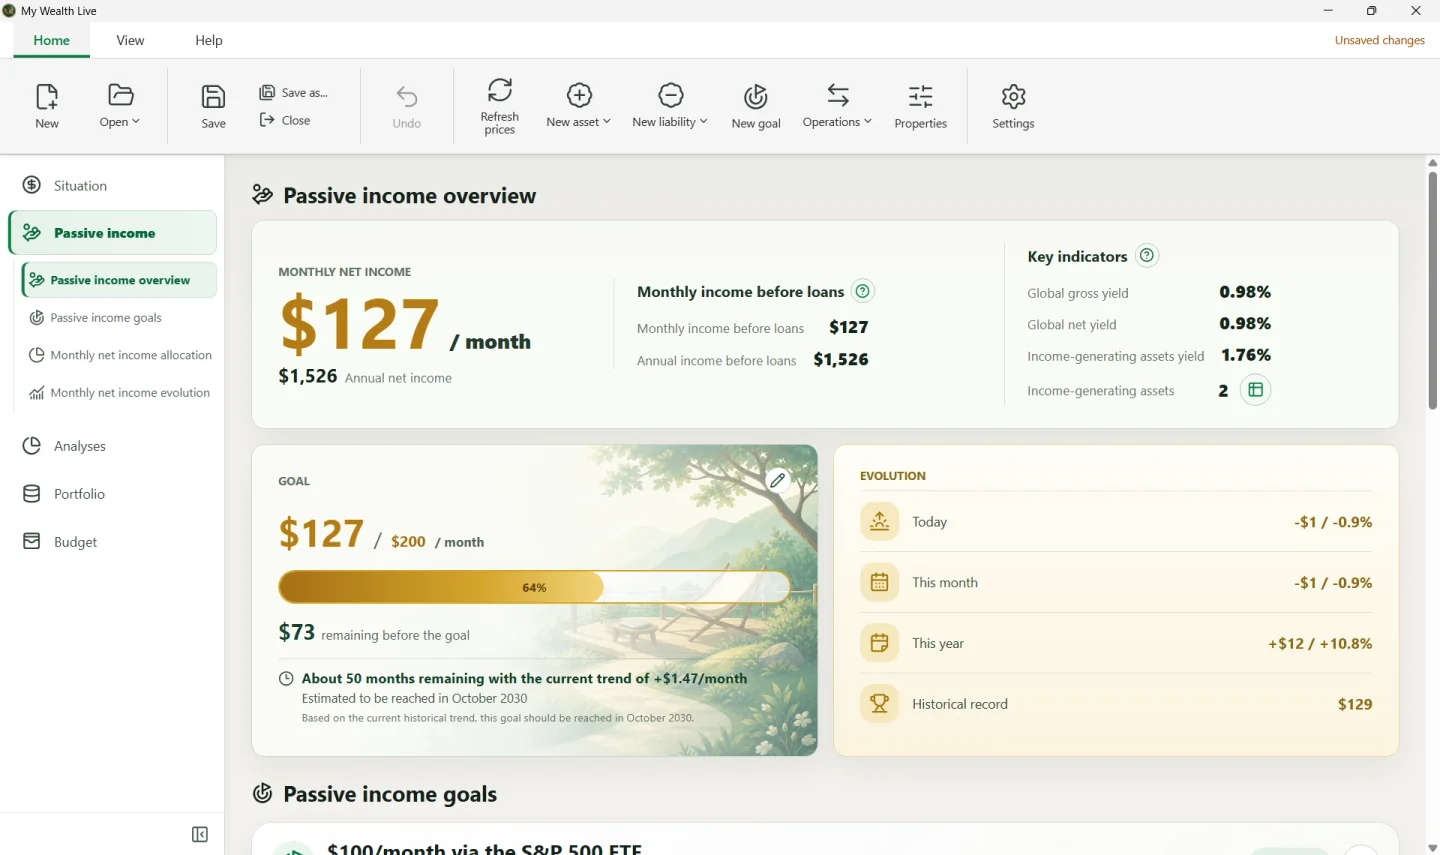
1. Matykite turimas pajamas už nurodytos sumos
Ekrano kopijoje rodomo išgalvoto turto mėnesinės sumos:
| Rodiklis | Suma | Paaiškinimas |
|---|---|---|
| Pajamos prieš paskolas | 1 557 USD | Pajamos, apskaičiuotos prieš įtraukiant finansavimą |
| Grynosios pajamos po paskolų | 589 USD | Pajamos įtraukus susijusias paskolas |
| Mėnesio tikslas | 1 500 USD | Pasirinktas pažangos stebėjimo orientyras |
| Skirtumas iki tikslo | 911 USD | Tikslo ir rodomų grynųjų pajamų skirtumas |
Grynosios pajamos padengia apie 39 % tikslo. 1 557 USD suma prieš paskolas nėra automatiškai bendrosios pajamos prieš visas išlaidas: svarbios skaičiavimo dalys.
Sumos ir procentai šioje ekrano kopijoje suapvalinti ir rodo demonstracinius duomenis. Rezultatas priklauso nuo įvestų pajamų, išlaidų, dažnumo ir finansavimo.
2. Raskite daugiausia pajamų kuriantį turtą
Rodinys leidžia nuo bendros sumos pereiti prie pajamų šaltinio. Šiame pavyzdyje nuomojamas butas Mančesteryje sukuria 372 USD per mėnesį, apie 63 % visų grynųjų pajamų.
Šis rodiklis kelia kitą klausimą nei grąža: kokia pajamų dalis priklauso nuo vieno objekto ar investicijos? Pagal vertę diversifikuotas turtas gali turėti labai koncentruotas pajamas.
Galite nagrinėti grupavimą pagal turtą, klasę, įstaigą, investicinę sąskaitą ar savininką. Kiekvienų pajamų ryšys su turtu palengvina susijusių išlaidų ir paskolų supratimą.
Puslapis Įvairaus turto portfelio stebėjimas papildo šį vaizdą vertės ir nuosavybės pasiskirstymu.
3. Palyginkite nuomą, dividendus ir palūkanas vienodu pagrindu
Ne visos pajamos mokamos vienodu dažniu. Mėnesio nuomą ir metinį dividendą prieš sudedant reikia perskaičiuoti tam pačiam laikotarpiui.
My Wealth pagal įvestą dažnumą pateikia mėnesinius ir metinius ekvivalentus. Į skaičiavimą taip pat įtraukiamos su turtu susijusios reguliarios išlaidos.
Mėnesinis ekvivalentas padeda palyginti investicijas; tai nereiškia, kad ta pati suma kas mėnesį iš tikrųjų pasieks sąskaitą. Mokėjimų terminams ir pinigų likučiams planuoti naudokite mėnesio biudžetą.
4. Atskirkite pajamas, grąžą ir vertės pokyčius
Šie trys rodikliai atsako į skirtingus klausimus:
| Rodiklis | Klausimas, į kurį atsako |
|---|---|
| Pajamos | Kokią sumą uždirba mano turtas? |
| Grąža | Kokią pasirinktos vertės dalį sudaro šios pajamos? |
| Turto pokytis | Kaip keičiasi mano turto ir skolų vertė? |
Turto vertė gali augti nemokant pajamų. Ir priešingai, didelės pajamos vienos neparodo rizikos, prieinamumo ar įsiskolinimo. Turto analizės padeda nepamiršti šių aspektų.
Būklės supratimo vadove paaiškinti Pasyviųjų pajamų rodinio rodikliai ir nustatymai.
5. Stebėkite bendrą tikslą arba paruoškite konkretų
Pasyviųjų pajamų rodinio mėnesio tikslas yra viso turto orientyras. Galite jį koreguoti ir stebėti skirtumą nuo apskaičiuotų pajamų.
Investavimo tikslas skirtas konkretesniam poreikiui: apibrėžtas turtas, įmokos ir atskiros prielaidos norimam pajamų lygiui siekti. Abu būdai papildo vienas kitą.
Įverčiai pagrįsti turimais duomenimis ir prielaidomis. Nustatyta grąža ar istorinės pajamos negarantuoja būsimų mokėjimų.
6. Laikykite pajamas ir turtą tame pačiame faile
Pajamos, jų dažnumas ir išlaidos lieka susieti su turto failu. Galite jas taisyti kintant situacijai ir išsaugoti stebėjimą kartu su turtu bei įsipareigojimais.
Pagrindinės My Wealth funkcijos nemokamos. Vietinis veikimas leidžia pasirinkti duomenų išsaugojimo ir atsarginių kopijų vietą.
Norėdami stebėti savo pajamas, atsisiųskite My Wealth.