
Od miesięcznego budżetu do możliwości inwestowania
Twój majątek może rosnąć, mimo że na rachunku bieżącym brakuje gotówki. Z kolei dostępne dziś saldo nie oznacza, że całą kwotę można zainwestować: płatności za ten miesiąc wciąż czekają.
My Wealth zestawia planowane dochody, wydatki, przelewy i inwestycje, aby pomóc Ci przewidywać salda rachunków. Możesz porównać budżet z planowanymi wpłatami na cele w tym samym pliku co majątek.
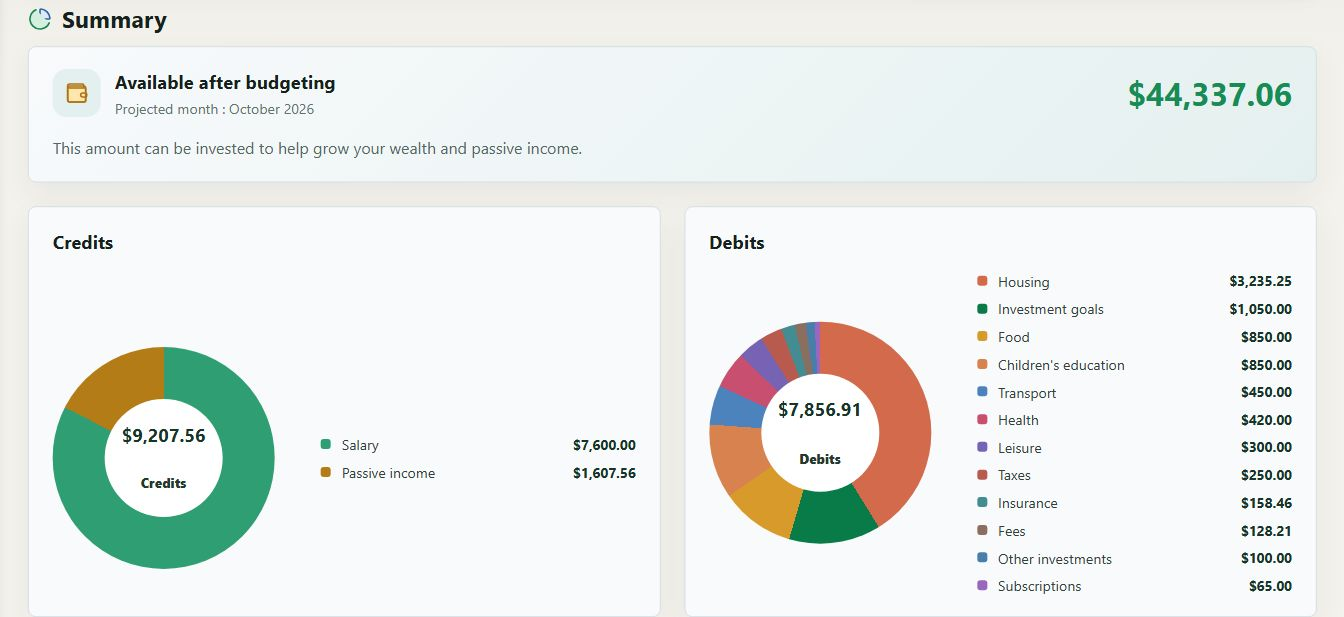
1. Odróżnij przepływy miesiąca od pieniędzy już dostępnych
Zrzut pokazuje fikcyjny budżet w dolarach na październik 2026 r. Oto jak odczytać niektóre kwoty z tego podsumowania:
| Wyświetlany wskaźnik | Kwota | Co pozwala zrozumieć |
|---|---|---|
| Wpływy miesiąca | 9 207,56 USD | Planowane wpływy, w tym wynagrodzenia i dochody pasywne |
| Wypływy miesiąca | 7 856,91 USD | Planowane wypływy, w tym wydatki i inwestycje |
| W tym wpłaty na cele | 1 050 USD | Część wypływów, której nie należy odejmować ponownie |
| Dostępne po uwzględnieniu budżetu | 44 337,06 USD | Podsumowanie uwzględniające również salda rachunków |
Różnica między wpływami a wypływami wynosi 1 350,65 USD. Nie odpowiada ona dostępnej kwocie 44 337,06 USD: ta druga uwzględnia pieniądze już zgromadzone na rachunkach i elementy brane pod uwagę w obliczeniu budżetu.
To rozróżnienie zapobiega myleniu możliwości wynikających z miesięcznych przepływów z już zgromadzoną rezerwą gotówki. Dane demonstracyjne ilustrują działanie, a nie zalecany budżet.
2. Planuj terminy na odpowiednich rachunkach
Możesz zdefiniować miesięczne wynagrodzenie, roczne ubezpieczenie, regularny wydatek lub planowaną inwestycję. Każda pozycja zachowuje kategorię, walutę, częstotliwość i rachunek.
Prognoza chronologiczna pokazuje ich wpływ na salda. Pomaga wykryć rachunek, na którym może zabraknąć gotówki przed terminem płatności, nawet jeśli łączna kwota na innych rachunkach wydaje się wystarczająca.
Zachowujesz w ten sposób dwa uzupełniające się widoki: miesięczne podsumowanie całości i planowane operacje na każdym rachunku.
3. Oddzielaj przelewy od dochodów i wydatków
Przeniesienie pieniędzy z rachunku bieżącego na oszczędnościowy zmienia miejsce środków, nie tworząc nowego dochodu gospodarstwa domowego.
My Wealth przedstawia tę operację jako przelew między rachunkami. Zapobiega to podwójnemu liczeniu tej samej kwoty i pozwala przewidzieć wpływ na rachunek źródłowy oraz docelowy.
Wynagrodzenie może na przykład pokryć miesięczne koszty, a następnie przelew na oszczędności i inwestycję. Prognoza pomaga sprawdzić, czy harmonogram jest zgodny z dostępnym saldem.
4. Porównaj cele z rzeczywiście zaplanowanymi wpłatami
Cel może wymagać miesięcznej wpłaty, która nie została jeszcze uwzględniona na rachunku budżetowym.
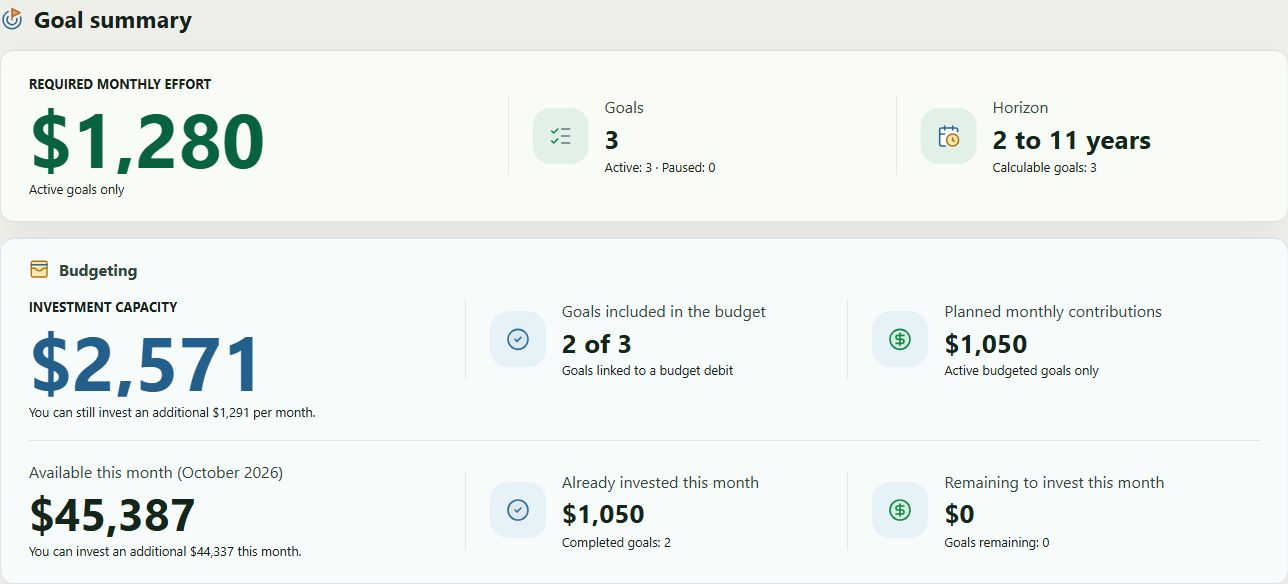
W tym przykładzie trzy cele wymagają 1 280 USD miesięcznych wpłat, ale tylko dwa są powiązane z budżetem, na 1 050 USD zaplanowanych wpłat. Różnica wskazuje, że wpłaty określone w celach nie są w pełni uwzględnione w budżecie.
Podsumowanie rozróżnia także kwotę już zainwestowaną i pozostałą do zainwestowania. Pozwala śledzić realizację miesiąca bez ponownego odejmowania dokonanej już wpłaty.
Strona Cele inwestycyjne pokazuje, jak wpłaty wpływają na długoterminowe prognozy.
5. Aktualizuj miesiąc bez zmieniania całego planu
Po zrealizowaniu przepływu możesz go oznaczyć i zachować kwotę dla danego miesiąca. Wydatek inny niż zwykle można więc skorygować bez zmieniania wszystkich przyszłych terminów.
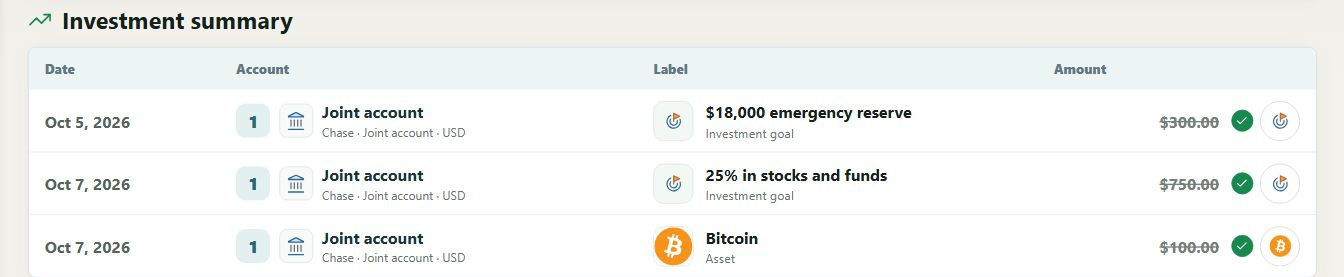
Przewodnik po budżecie miesięcznym opisuje wpisywanie pozycji, częstotliwości, przelewy i oznaczanie wystąpień.
6. Sprawdź obliczenia przed decyzją o wpłacie
Brak przeliczenia waluty lub niespójność między rachunkami może dać niepełny wynik. Panel Kontrole gromadzi problemy do poprawienia; niepełnej kwoty nie należy traktować jako pewnych możliwości inwestowania.
Budżet pozostaje planem opartym na wpisanych danych. Nie uruchamia przelewów bankowych. Uzupełnia monitorowanie majątku, nie myląc wydatków, przepływów gotówki i zmian wartości aktywów.
Aby uporządkować własne rachunki, pobierz My Wealth i przeczytaj przewodnik na początek.