
Kolik vám majetek každý měsíc přináší?
Samotná hodnota investic neříká, co produkují. Nájemné, dividendy, úroky, náklady a splátky úvěrů mohou v celkových příjmech skrývat velmi odlišné situace.
My Wealth sdružuje příjmy z aktiv do samostatného pohledu. Můžete porovnat příjmy před a po úvěrech, určit hlavní zdroje a sledovat rozdíl vůči měsíčnímu cíli.
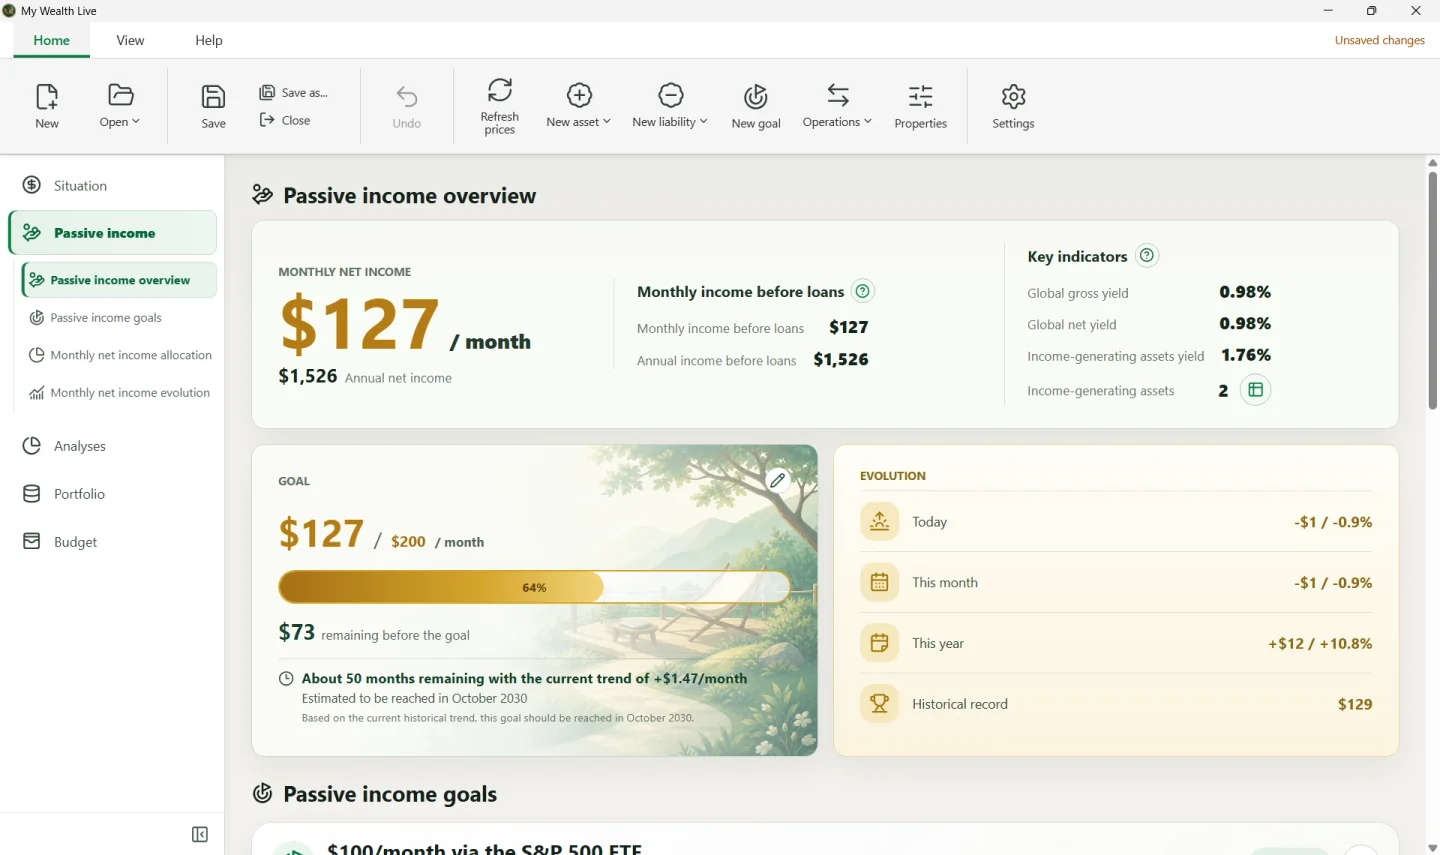
1. Sledujte dostupný příjem za uváděnou částkou
Ve fiktivním majetku na snímku jsou zobrazené tyto měsíční částky:
| Pohled | Částka | Výklad |
|---|---|---|
| Příjmy před úvěry | 1 557 USD | Příjem vypočtený před zohledněním financování |
| Čisté příjmy po úvěrech | 589 USD | Příjem po zohlednění souvisejících úvěrů |
| Měsíční cíl | 1 500 USD | Zvolený ukazatel pro sledování pokroku |
| Rozdíl vůči cíli | 911 USD | Rozdíl mezi cílem a zobrazeným čistým příjmem |
Čistý příjem pokrývá přibližně 39 % cíle. Částka 1 557 USD před úvěry není automaticky hrubým příjmem před všemi náklady: záleží na složkách výpočtu.
Částky a procenta na snímku jsou zaokrouhlená a představují ukázková data. Výsledek závisí na zadaných příjmech, nákladech, frekvencích a financování.
2. Najděte aktiva, která přispívají nejvíce
Pohled umožňuje přejít od součtu ke zdroji příjmů. V tomto příkladu přináší nájemní byt v Manchesteru 372 USD měsíčně, tedy přibližně 63 % celkového čistého příjmu.
Tento údaj klade jinou otázku než výnos: jaká část příjmů závisí na jediné nemovitosti nebo investici? Hodnotově diverzifikovaný majetek může mít příjmy velmi soustředěné.
Můžete zkoumat seskupení podle aktiva, třídy, instituce, investičního účtu nebo vlastníka. Vazba příjmu na aktivum usnadňuje čtení souvisejících nákladů a úvěrů.
Stránka Sledování portfolia více tříd aktiv doplňuje tento pohled rozložením hodnot a vlastnictví.
3. Porovnávejte nájemné, dividendy a úroky na společném základě
Všechny příjmy nejsou vyplácené stejně často. Měsíční nájemné a roční dividendu je třeba před sečtením převést na srovnatelné období.
My Wealth používá zadané frekvence k zobrazení měsíčních a ročních ekvivalentů. Do výpočtu vstupují také pravidelné náklady spojené s aktivy.
Měsíční ekvivalent pomáhá porovnávat investice; neznamená, že stejná částka skutečně přijde každý měsíc na účet. K plánování splatností a hotovosti použijte měsíční rozpočet.
4. Rozlišujte příjem, výnos a vývoj hodnoty
Tyto tři pohledy odpovídají na různé otázky:
| Ukazatel | Na jakou otázku odpovídá |
|---|---|
| Příjem | Jakou částku má aktiva vytvářejí? |
| Výnos | Jaký podíl tvoří příjem vůči zvolené hodnotě? |
| Vývoj majetku | Jak se mění hodnota aktiv a dluhů? |
Aktivum může růst na hodnotě bez výplaty příjmů. Naopak vysoký příjem sám nevypovídá o rizicích, dostupnosti či zadlužení. Majetkové analýzy pomáhají tyto rozměry zohlednit.
Průvodce pochopením situace vysvětluje ukazatele a nastavení pohledu Pasivní příjmy.
5. Sledujte celkový cíl nebo připravte konkrétní
Měsíční cíl v pohledu Pasivní příjmy slouží jako měřítko pro celý majetek. Můžete jej upravit a sledovat rozdíl proti vypočteným příjmům.
Investiční cíl řeší podrobnější potřebu: vymezená aktiva, příspěvky a vlastní předpoklady pro dosažení příjmu. Oba přístupy se doplňují.
Odhady vycházejí z dostupných dat a předpokladů. Nastavený výnos ani historický příjem nezaručují budoucí platby.
6. Uchovejte příjmy a majetek v jednom souboru
Příjmy, jejich frekvence a náklady zůstávají spojené s majetkovým souborem. S vývojem situace je můžete opravovat a uchovat sledování společně s aktivy a závazky.
Základní funkce My Wealth jsou zdarma. Místní fungování umožňuje zvolit místo ukládání a zálohování dat.
Pro sledování vlastních příjmů stáhněte My Wealth.