
Ile Twój majątek przynosi każdego miesiąca?
Wartość inwestycji sama w sobie nie mówi, co przynoszą. Wśród czynszów, dywidend, odsetek, kosztów i rat kredytowych łączny dochód może ukrywać bardzo różne sytuacje.
My Wealth łączy dochody z aktywów w osobnym widoku. Możesz porównywać dochód przed i po uwzględnieniu kredytów, wskazywać główne źródła i śledzić różnicę względem miesięcznego celu.
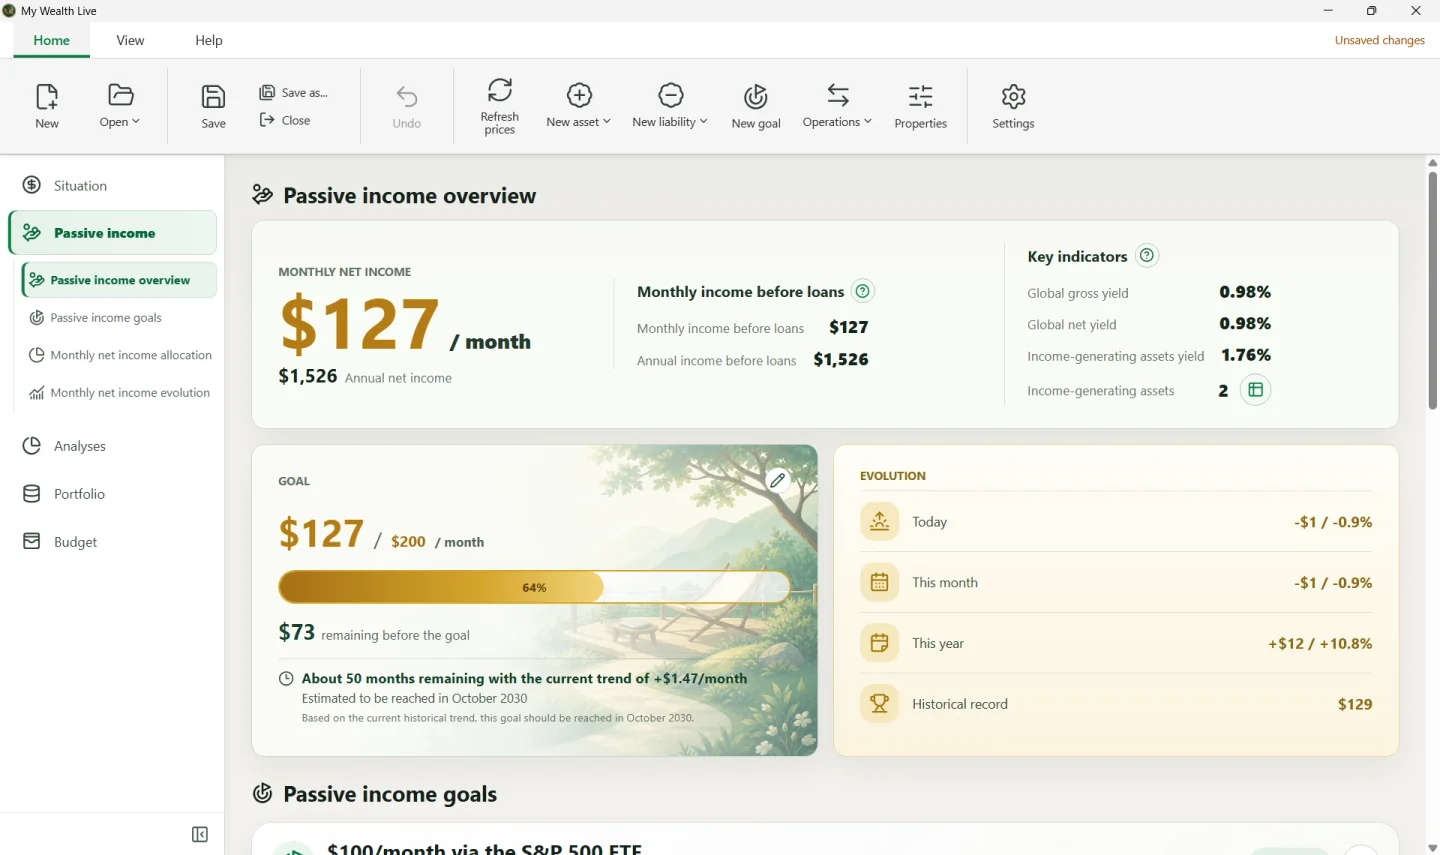
1. Odczytaj dostępny dochód, nie tylko podaną kwotę
W fikcyjnym majątku ze zrzutu wyświetlane są następujące miesięczne kwoty:
| Odczyt | Kwota | Interpretacja |
|---|---|---|
| Dochody przed kredytami | 1 557 USD | Dochód obliczony przed uwzględnieniem finansowania |
| Dochody netto po kredytach | 589 USD | Dochód po uwzględnieniu powiązanych kredytów |
| Cel miesięczny | 1 500 USD | Wybrany punkt odniesienia do śledzenia postępu |
| Różnica względem celu | 911 USD | Różnica między celem a wyświetlanym dochodem netto |
Dochód netto pokrywa około 39% celu. Kwoty 1 557 USD przed kredytami nie należy automatycznie utożsamiać z dochodem brutto przed wszystkimi kosztami: znaczenie mają składniki obliczenia.
Kwoty i procenty na zrzucie są zaokrąglone i ilustrują dane demonstracyjne. Wynik zależy od wpisanych dochodów, kosztów, częstotliwości i finansowania.
2. Znajdź aktywa o największym udziale
Widok pozwala przejść od sumy do źródeł dochodów. W tym przykładzie mieszkanie na wynajem w Manchesterze zapewnia 372 USD miesięcznie, czyli około 63% całkowitego dochodu netto.
To inna kwestia niż stopa zwrotu: jaka część dochodów zależy od jednego składnika majątku lub inwestycji? Majątek zdywersyfikowany według wartości może nadal mieć silnie skoncentrowane dochody.
Możesz przeglądać grupowanie według aktywa, kategorii, instytucji, rachunku lub produktu inwestycyjnego i właściciela. Powiązanie dochodu z aktywem ułatwia odczyt kosztów i kredytów.
Strona Monitorowanie portfela wielu klas aktywów uzupełnia ten obraz o strukturę wartości i posiadania.
3. Porównuj czynsze, dywidendy i odsetki na wspólnej podstawie
Nie wszystkie dochody są wypłacane z tą samą częstotliwością. Miesięczny czynsz i roczną dywidendę trzeba sprowadzić do porównywalnego okresu przed zsumowaniem.
My Wealth używa wpisanych częstotliwości do pokazania miesięcznych i rocznych odpowiedników. Powiązane z aktywami koszty cykliczne również wchodzą do obliczenia.
Miesięczny odpowiednik pomaga porównywać inwestycje; nie oznacza, że ta sama kwota rzeczywiście wpłynie na rachunek każdego miesiąca. Do planowania terminów i gotówki użyj budżetu miesięcznego.
4. Rozróżniaj dochód, stopę zwrotu i zmianę wartości
Te trzy perspektywy odpowiadają na różne pytania:
| Wskaźnik | Pytanie, na które odpowiada |
|---|---|
| Dochód | Jaką kwotę generują moje aktywa? |
| Stopa zwrotu | Jak dochód ma się do przyjętej wartości? |
| Zmiana majątku | Jak zmienia się wartość moich aktywów i długów? |
Aktywo może rosnąć na wartości bez wypłacania dochodu. Z kolei sam wysoki dochód nie informuje o ryzyku, dostępności czy zadłużeniu. Analizy majątku pomagają uwzględniać te aspekty.
Przewodnik po zrozumieniu sytuacji wyjaśnia wskaźniki i ustawienia widoku Dochody pasywne.
5. Śledź cel ogólny lub przygotuj cel szczegółowy
Miesięczny cel widoku Dochody pasywne jest punktem odniesienia dla całego majątku. Możesz go zmieniać i obserwować różnicę względem obliczonych dochodów.
Cel inwestycyjny odpowiada bardziej szczegółowej potrzebie: określony zakres aktywów, wpłaty i własne założenia dla osiągnięcia poziomu dochodu. Oba podejścia się uzupełniają.
Szacunki opierają się na dostępnych danych i założeniach. Skonfigurowana stopa zwrotu lub historyczny dochód nie gwarantuje przyszłych wypłat.
6. Zachowaj dochody i majątek w tym samym pliku
Dochody, ich częstotliwości i koszty pozostają powiązane z plikiem majątku. Możesz je poprawiać wraz ze zmianą sytuacji i zachować monitorowanie razem z aktywami i zobowiązaniami.
Podstawowe funkcje My Wealth są bezpłatne. Lokalne działanie pozwala wybrać miejsce zapisu i kopii zapasowych danych.
Aby monitorować własne dochody, pobierz My Wealth.