
Du budget mensuel à votre capacité d’investissement
Votre patrimoine peut progresser alors que votre compte courant manque de trésorerie. À l’inverse, un solde disponible aujourd’hui ne signifie pas que toute cette somme peut être investie : les échéances du mois restent à payer.
My Wealth rapproche les revenus, dépenses, transferts et investissements prévus pour vous aider à anticiper les soldes de vos comptes. Vous pouvez confronter ce budget à l’effort prévu pour vos objectifs, dans le même fichier que votre patrimoine.
1. Distinguez le flux du mois de l’argent déjà disponible
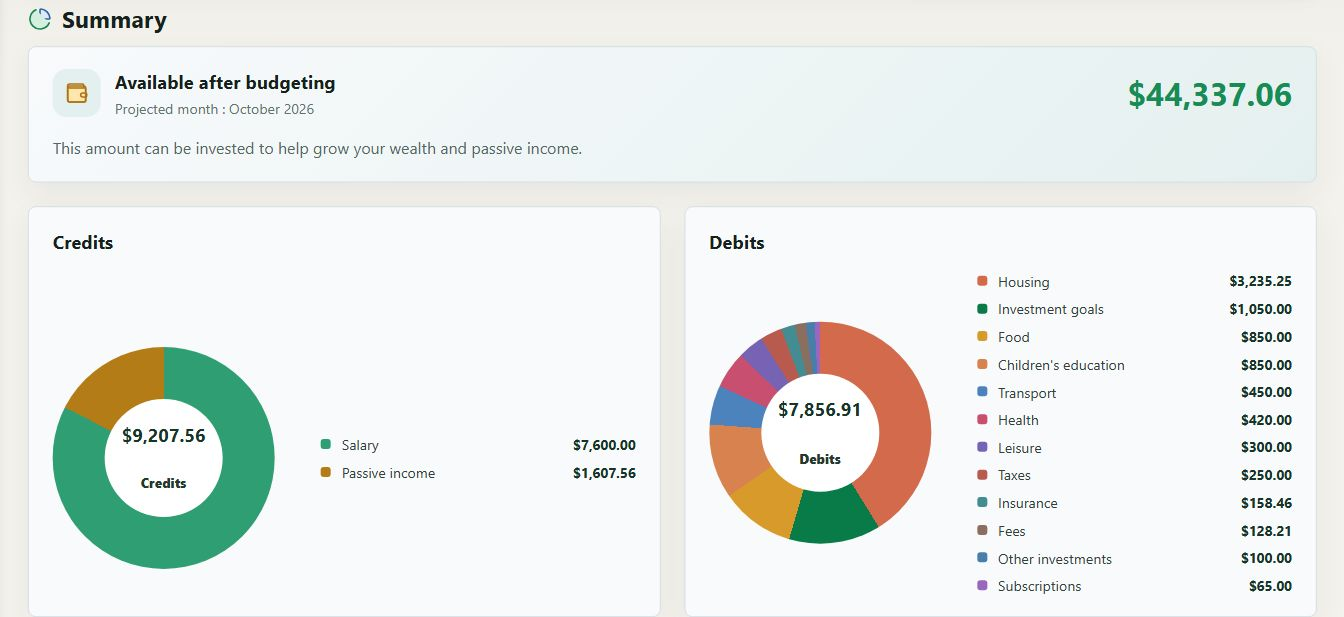
La capture présente un budget fictif en dollars pour octobre 2026. Voici comment lire quelques montants de cette synthèse :
| Indicateur affiché | Montant | Ce qu’il permet de comprendre |
|---|---|---|
| Crédits du mois | 9 207,56 USD | Les entrées prévues, dont salaires et revenus passifs |
| Débits du mois | 7 856,91 USD | Les sorties prévues, dont dépenses et investissements |
| Dont contributions aux objectifs | 1 050 USD | Une partie des débits, à ne pas soustraire une seconde fois |
| Disponible après budgétisation | 44 337,06 USD | Une synthèse qui tient aussi compte des soldes des comptes |
La différence entre crédits et débits est de 1 350,65 USD. Elle ne correspond pas au disponible de 44 337,06 USD : ce dernier intègre de l’argent déjà présent sur les comptes et les éléments pris en compte par le calcul budgétaire.
Cette distinction évite de confondre une capacité issue des flux du mois avec une réserve de trésorerie déjà constituée. Les chiffres de démonstration illustrent le fonctionnement ; ils ne représentent pas un budget conseillé.
2. Planifiez les échéances sur les comptes concernés
Vous pouvez définir un salaire mensuel, une assurance annuelle, une dépense régulière ou un investissement prévu. Chaque entrée conserve sa catégorie, sa devise, sa fréquence et son compte.
La projection chronologique montre leur effet sur les soldes. Elle aide à repérer un compte susceptible de manquer de trésorerie avant une échéance, même si le total détenu sur les autres comptes paraît suffisant.
Vous gardez ainsi deux lectures complémentaires : la synthèse du mois pour l’ensemble et les mouvements prévus pour chaque compte.
3. Séparez les transferts des revenus et des dépenses
Déplacer de l’argent du compte courant vers un compte d’épargne change l’emplacement des fonds, sans créer un nouveau revenu pour le foyer.
My Wealth représente ce mouvement comme un transfert entre comptes. Cette distinction évite de compter deux fois le même montant et permet d’anticiper l’effet sur le compte source comme sur le compte destinataire.
Par exemple, un salaire peut financer les charges du mois, puis un transfert vers l’épargne et un investissement. La projection aide à vérifier que leur calendrier reste compatible avec le solde disponible.
4. Rapprochez vos objectifs des contributions réellement prévues
Un objectif peut demander un effort mensuel sans que ce versement soit encore intégré à un compte budgétaire.
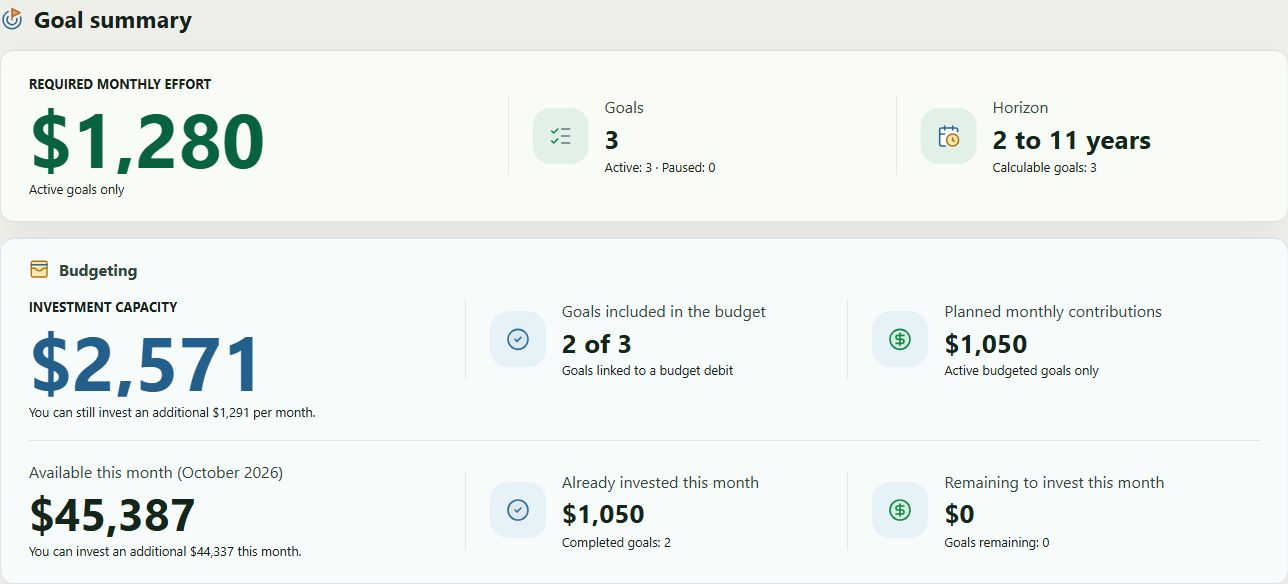
Dans cet exemple, les trois objectifs représentent 1 280 USD d’effort mensuel, mais deux seulement sont liés au budget, pour 1 050 USD de contributions planifiées. La différence indique un effort défini dans les objectifs qui n’est pas entièrement repris dans le budget.
La synthèse distingue également le montant déjà investi et celui restant à investir. Cela permet de suivre la réalisation du mois sans déduire une seconde fois une contribution déjà effectuée.
La page Objectifs d’investissement montre comment les versements interviennent dans les projections à plus long terme.
5. Faites évoluer le mois sans réécrire toute la planification
Lorsqu’un flux est réalisé, vous pouvez le pointer et conserver le montant correspondant au mois concerné. Une dépense différente du montant habituel peut ainsi être ajustée sans modifier toutes les échéances futures.
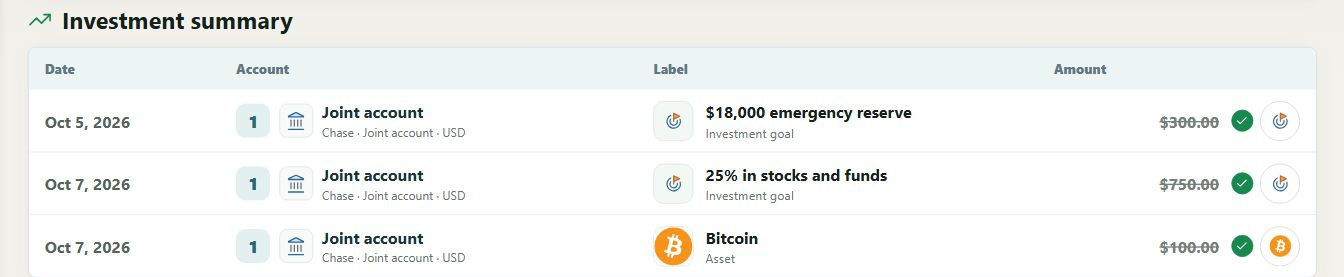
Le guide du budget mensuel détaille la saisie des entrées, les fréquences, les transferts et le pointage des occurrences.
6. Vérifiez les calculs avant de décider d’un versement
Une conversion manquante ou une incohérence entre comptes peut rendre un résultat incomplet. Le panneau Vérifications rassemble les problèmes à corriger ; un montant incomplet ne doit pas être interprété comme une capacité d’investissement certaine.
Le budget reste une planification fondée sur les données que vous renseignez. Il ne déclenche pas de virement bancaire. Il complète le suivi du patrimoine sans confondre dépenses, flux de trésorerie et variation de valeur des actifs.
Pour organiser vos propres comptes, téléchargez My Wealth et consultez le guide de démarrage.