
Quanto lhe rende o património por mês?
O valor dos investimentos não revela, por si só, o que geram. Entre rendas, dividendos, juros, encargos e prestações de empréstimos, um total de rendimentos pode esconder situações muito diferentes.
O My Wealth reúne os rendimentos dos ativos numa vista própria. Pode comparar o rendimento antes e depois dos empréstimos, identificar os principais contributos e acompanhar a diferença face à meta mensal.
Explorar os rendimentos passivos na demonstração · Descarregar o My Wealth
1. Consulte o rendimento disponível para além do montante anunciado
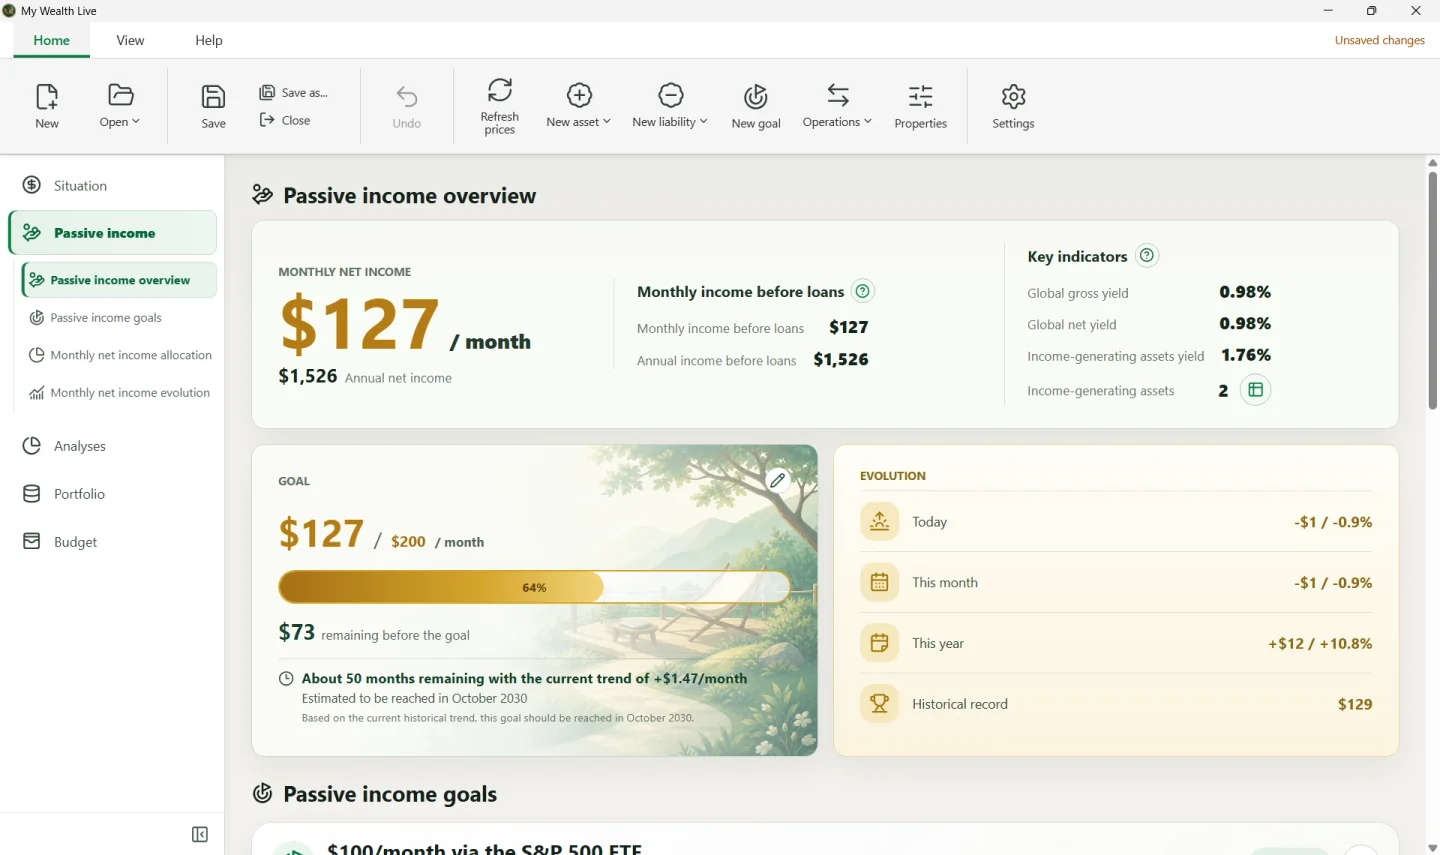
No património fictício da captura, são apresentados os seguintes montantes mensais:
| Leitura | Montante | Interpretação |
|---|---|---|
| Rendimentos antes dos empréstimos | 1 557 USD | Rendimento calculado antes de considerar os financiamentos |
| Rendimentos líquidos após empréstimos | 589 USD | Rendimento após considerar os empréstimos associados |
| Meta mensal | 1 500 USD | Referência escolhida para acompanhar o progresso |
| Diferença face à meta | 911 USD | Diferença entre a meta e o rendimento líquido apresentado |
O rendimento líquido cobre cerca de 39 % da meta. O montante de 1 557 USD antes dos empréstimos não deve ser automaticamente equiparado a um rendimento bruto antes de todos os encargos: as componentes do cálculo são relevantes.
Os montantes e percentagens desta captura são arredondados e ilustram dados de demonstração. O resultado depende dos rendimentos, encargos, frequências e financiamentos introduzidos.
2. Encontre os ativos que mais contribuem
A vista permite passar do total à origem dos rendimentos. Neste exemplo, o apartamento arrendado em Manchester contribui com 372 USD por mês, cerca de 63 % do rendimento líquido total.
Esta referência coloca uma pergunta diferente da rentabilidade: que parte dos seus rendimentos depende de um único bem ou investimento? Um património diversificado em valor pode manter rendimentos muito concentrados.
Pode explorar os agrupamentos por ativo, família, instituição, conta ou contrato, ou titular. A relação entre cada rendimento e o respetivo ativo facilita a leitura dos encargos e empréstimos associados.
A página Acompanhamento de carteiras com vários ativos complementa esta leitura com as distribuições de valor e de titularidade.
3. Compare rendas, dividendos e juros numa base comum
Nem todos os rendimentos são pagos com a mesma frequência. Uma renda mensal e um dividendo anual devem ser convertidos para um período comparável antes de serem somados.
O My Wealth utiliza as frequências introduzidas para apresentar equivalentes mensais e anuais. Os encargos recorrentes associados aos ativos também entram no cálculo.
Um equivalente mensal ajuda a comparar investimentos; não significa que o mesmo montante entre efetivamente na conta todos os meses. Para prever pagamentos e liquidez, utilize o orçamento mensal.
4. Distinga rendimento, rentabilidade e evolução do valor
Estas três perspetivas respondem a perguntas diferentes:
| Indicador | Pergunta a que responde |
|---|---|
| Rendimento | Que montante geram os meus ativos? |
| Rentabilidade | O que representa esse rendimento face ao valor considerado? |
| Evolução patrimonial | Como muda o valor dos meus ativos e dívidas? |
Um ativo pode valorizar-se sem gerar rendimentos. Por outro lado, um rendimento elevado não informa, por si só, sobre riscos, disponibilidade ou endividamento. As análises patrimoniais permitem manter estas dimensões presentes.
O guia para compreender a sua situação explica os indicadores e as definições da vista Rendimentos passivos.
5. Acompanhe uma meta global ou prepare um objetivo específico
A meta mensal da vista Rendimentos passivos serve de referência para todo o património. Pode ajustá-la e observar a diferença face aos rendimentos calculados.
Um objetivo de investimento responde a uma necessidade mais detalhada: um âmbito de ativos, contribuições e pressupostos próprios para visar um nível de rendimento. As duas abordagens complementam-se.
As estimativas baseiam-se nos dados e pressupostos disponíveis. Uma rentabilidade configurada ou um rendimento histórico não garante pagamentos futuros.
6. Mantenha rendimentos e património no mesmo ficheiro
Os rendimentos, as frequências e os encargos permanecem associados ao ficheiro patrimonial. Pode corrigi-los à medida que a sua situação evolui e manter o acompanhamento junto dos ativos e passivos.
As funcionalidades essenciais do My Wealth são gratuitas. O funcionamento local permite escolher onde guardar os dados e as cópias de segurança.
Para acompanhar os seus próprios rendimentos, descarregue o My Wealth.