
Comprendre les analyses de son patrimoine
La page Analyses présente sept lectures complémentaires du patrimoine : statistiques, disponibilité, concentration, endettement et trois classements indicatifs. Elle utilise les valeurs du document sans modifier les actifs, les passifs ou les supports.
1. Commencer par contrôler les données
Avant d’interpréter une analyse, vérifiez dans Situation que les valeurs actuelles, passifs et conversions de devise sont cohérents. Un total partiel ou une donnée incorrecte peut également rendre l’analyse partielle ou trompeuse.
Les résultats peuvent dépendre notamment du pays de référence, des pays des actifs, des supports, des structures de détention, des devises et des valeurs renseignées.
2. Statistiques
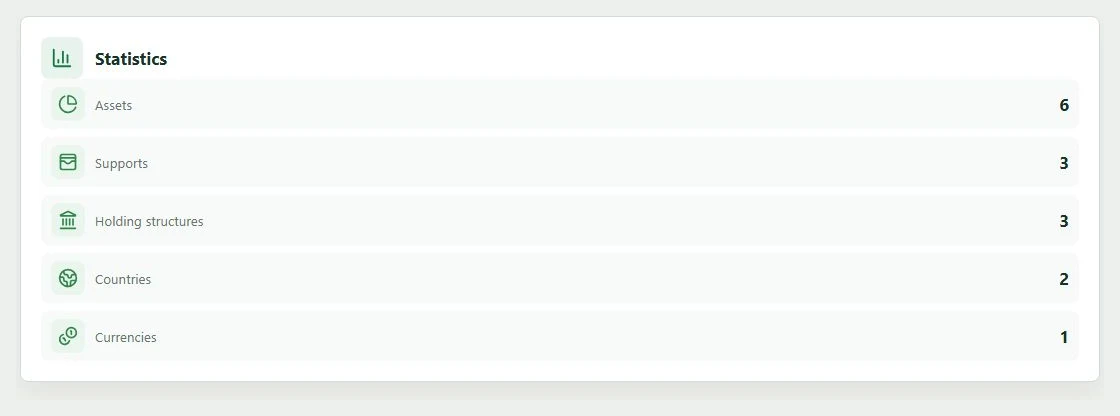
La carte Statistiques compte les éléments qui participent à la valeur brute positive du patrimoine selon cinq dimensions :
- nombre d’actifs valorisés ;
- nombre de supports représentés ;
- nombre de structures de détention représentées ;
- nombre de pays représentés ;
- nombre de devises représentées.
Une catégorie Non renseigné compte comme un groupe lorsqu’un support, une structure de détention ou un pays manque. Cette carte mesure donc la variété des données présentes, pas leur équilibre : dix actifs peuvent rester fortement concentrés sur une seule position.
3. Disponibilité du patrimoine
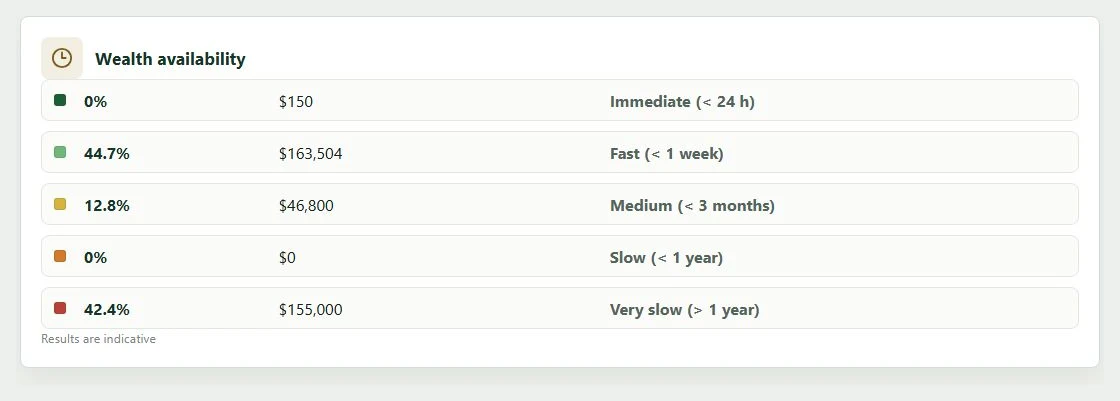
La disponibilité sépare la valeur des actifs selon le délai auquel ils peuvent être mobilisés :
- Immédiat : moins de 24 heures ;
- Rapide : moins d’une semaine ;
- Moyen : moins de trois mois ;
- Lent : moins d’un an ;
- Très lent : plus d’un an.
Les comptes courants et livrets sont généralement immédiats, les actions, fonds et cryptomonnaies rapides, tandis que l’immobilier est classé comme très lent. D’autres familles utilisent une échéance adaptée à leur type.
Chaque ligne affiche la part et le montant correspondants dans la devise principale. Pour estimer la part mobilisable rapidement, additionnez uniquement Immédiat et Rapide. Une dette associée à un actif immobilier ou à des parts de SCPI réduit la valeur disponible de cet actif dans cette analyse.
Une conversion manquante peut empêcher la valeur d’un actif d’être intégrée. Corrigez alors la paire dans Propriétés > Taux de change.
4. Concentration du patrimoine
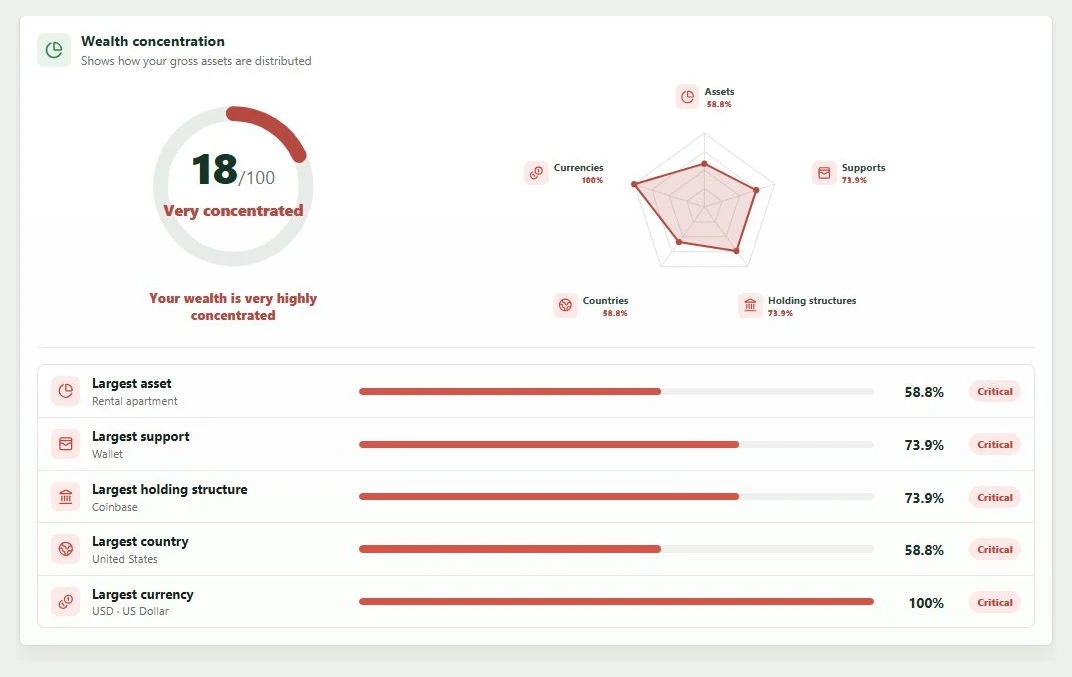
La concentration mesure le poids de la plus grande position selon cinq axes : actifs, supports, structures de détention, pays et devises. Chaque ligne indique l’élément dominant, son pourcentage et un niveau de risque de concentration.
Le score de diversification combine ces cinq axes, avec un poids plus important donné à la concentration par actif. Le radar permet de repérer les dimensions les moins réparties.
Le calcul utilise uniquement les valeurs brutes positives. Les passifs et emprunts ne réduisent pas l’exposition affichée : ils sont étudiés séparément dans la carte d’endettement.
5. Endettement du patrimoine
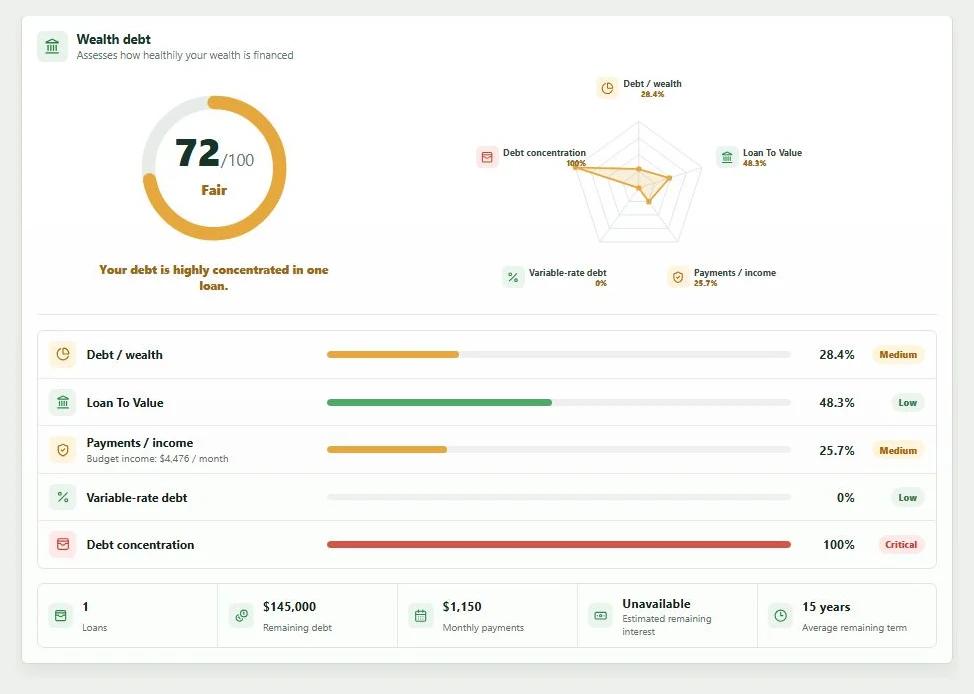
La carte d’endettement rassemble cinq indicateurs :
- le rapport entre la dette restante et la valeur brute des actifs ;
- le rapport entre les emprunts et la valeur des actifs qu’ils financent ;
- le poids des mensualités par rapport aux revenus configurés dans le budget ;
- la part de dette exposée à un taux variable ;
- la part représentée par le plus gros emprunt.
Le score et le radar synthétisent ces indicateurs. La partie inférieure indique également le nombre d’emprunts, le capital restant, les mensualités, les intérêts restants et la durée moyenne lorsque ces informations peuvent être calculées.
Vérifiez le capital restant dû, les échéances, le type de taux et les actifs associés. Sans revenu configuré dans le budget, la charge par rapport aux revenus est indiquée comme non applicable ; les autres axes restent disponibles.
6. Classement national
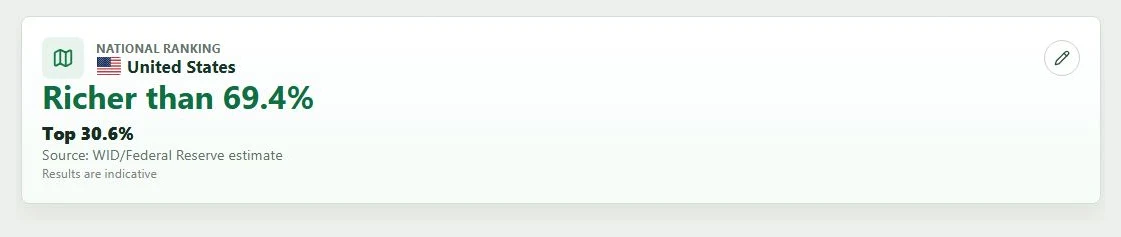
Le classement national situe le patrimoine net total du document dans le pays de référence. La comparaison utilise toujours la référence pour un adulte de plus de 20 ans, quel que soit le nombre de propriétaires. Le total n’est pas divisé entre les membres du foyer : gardez cette convention à l’esprit si le fichier couvre plusieurs personnes.
Le pays est défini dans Propriétés ; le bouton de modification de la carte permet aussi de le changer. La carte conserve le résultat et la qualification Estimation harmonisée ou Estimation imputée. Le bouton rond ⓘ, en haut à droite, ouvre les détails de la source, de la méthode et des taux.
Les références embarquées sont issues de WID, pour le millésime 2024 aux prix de 2025, et stockées en USD. Les résultats interpolés restent indicatifs ; en dehors des seuils disponibles, My Wealth affiche une borne plutôt qu’un percentile exact inventé.
7. Comparaison internationale
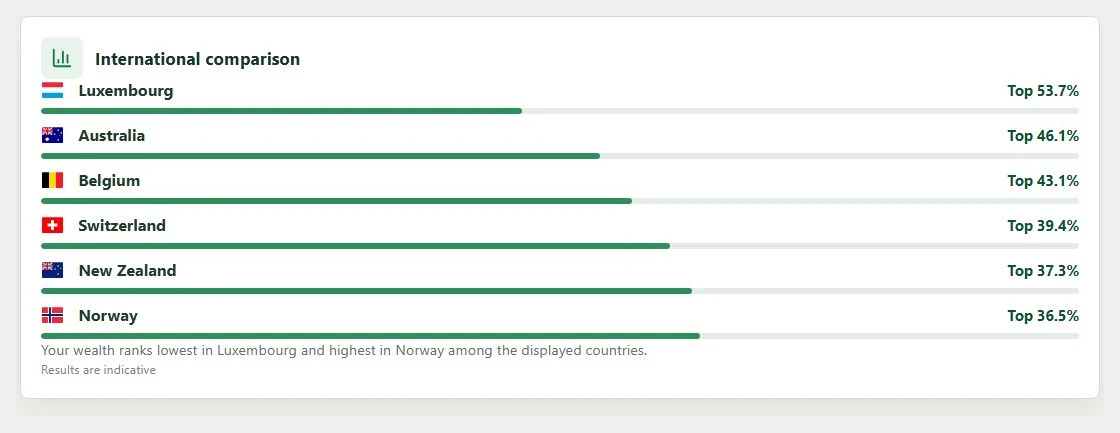
La carte compare le même patrimoine net aux références de vingt pays, tous inclus systématiquement. Les résultats sont ordonnés selon la position statistique du patrimoine. Faites défiler la liste pour consulter tous les pays.
Six pays — Australie, Canada, Japon, Nouvelle-Zélande, Singapour et Suède — portent la mention Estimation imputée. Leurs distributions utilisent une estimation statistique dans la source ; elles ne doivent pas être présentées comme des observations directes équivalentes aux autres distributions. Les quatorze autres pays portent la mention Estimation harmonisée. Le dialogue d’information explique ces différences.
La carte ne compare ni le coût de la vie, ni la fiscalité, ni le rendement des placements. Une position plus élevée dans un pays ne signifie donc pas que le même niveau de vie y serait garanti.
8. Monde
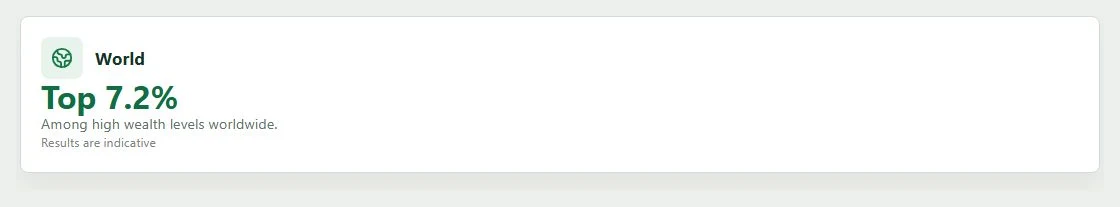
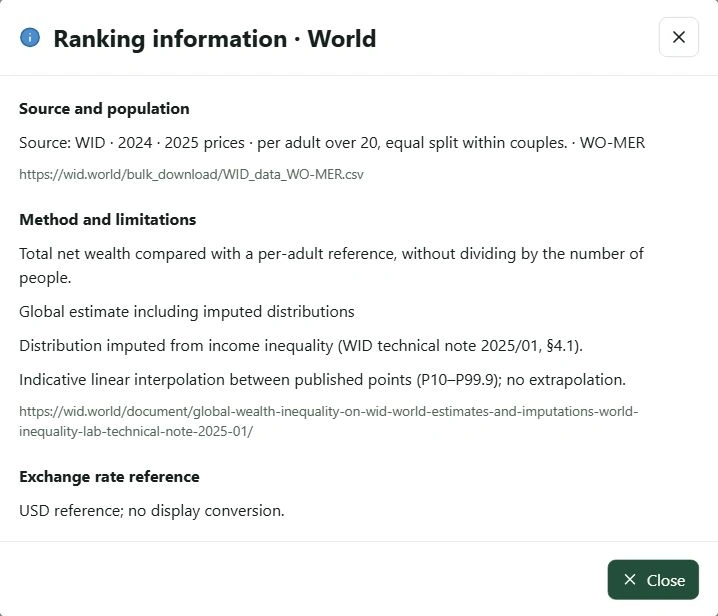
La carte Monde situe le patrimoine net dans la distribution mondiale, avec la même convention de comparaison pour un adulte. Le bouton ⓘ explique notamment que la référence mondiale inclut des distributions imputées. Cette précision est regroupée dans le dialogue pour conserver une carte lisible.
9. Comprendre les devises de comparaison
Les classements disposent de neuf taux de référence BCE datés du 16 octobre 2026, figés avec le catalogue : EUR, JPY, GBP, CNY, CHF, AUD, CAD, HKD et SGD, en complément de l’USD. Dans ces dix devises, ouvrir Analyses ne demande aucun taux du patrimoine uniquement pour afficher les classements.
Ces taux servent aux repères statistiques ; ils ne remplacent pas les taux qui valorisent vos actifs et passifs. Le dialogue ⓘ précise la date et la conversion utilisées. Pour une autre devise, une action explicite permet d’utiliser ou de renseigner une conversion USD du patrimoine.
Si une conversion réellement nécessaire aux actifs ou passifs manque, ouvrez Vérifications ou Propriétés > Taux de change. Les résultats concernés restent signalés comme incomplets.
10. Ne pas transformer l’analyse en recommandation
Les indicateurs décrivent le document à partir des données saisies. Ils ne constituent pas une recommandation d’investissement et ne garantissent pas qu’une allocation ou un niveau de risque soit adapté à votre situation.