
Comprendre sa situation et ses revenus
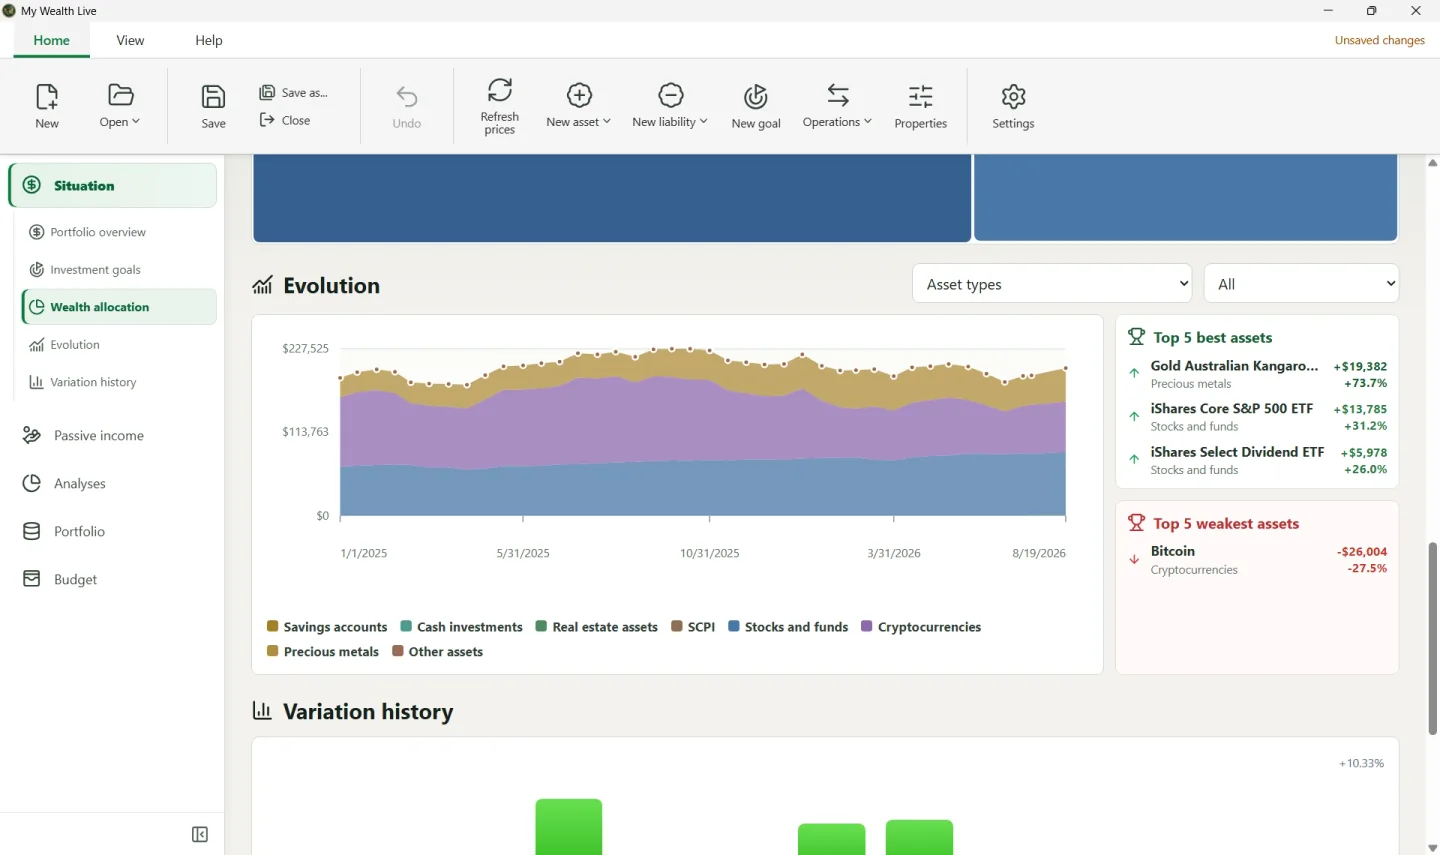
Commencez par Situation pour contrôler les valeurs saisies, puis utilisez Revenus passifs pour retrouver les flux produits par les actifs. Les deux vues s’appuient sur les mêmes éléments mais ne calculent pas la même chose.
1. Vérifier le patrimoine net dans Situation
Le calcul principal est : patrimoine brut − passifs = patrimoine net. Si un montant ne correspond pas à votre attente :
- ouvrez Patrimoine et vérifiez la valeur et la devise de l’actif ;
- recherchez un actif créé deux fois et contrôlez que sa quantité, son prix ou son solde ont été saisis dans les bons champs ;
- contrôlez le capital restant des passifs ;
- si le résultat est indiqué comme partiel, corrigez les taux dans Propriétés > Taux de change.
Les captures utilisent un patrimoine familial fictif comprenant immobilier, emprunts, comptes, ETF, bitcoin et métaux précieux. Les montants servent à illustrer les calculs ; ils ne sont ni des cotations en temps réel ni des soldes à recopier.
Les répartitions peuvent être filtrées par famille, actif, support ou autre périmètre proposé. Retirer un filtre doit ramener au total complet.
2. Repérer un calcul incomplet
Une conversion indisponible est signalée à côté du résultat concerné. Les totaux actuels et les variations récentes ne doivent pas être lus comme des valeurs exactes tant que toutes les conversions nécessaires ne sont pas disponibles. Vérifications regroupe les problèmes et permet d’ouvrir la correction du taux, indépendamment de l’activation de l’IA ou de Live.
3. Examiner les mouvements mensuels
Dans Situation, parcourez les mois pour examiner les mouvements enregistrés. Le détail suit l’organisation établissement dépositaire → support → actif ou passif. Il peut montrer une variation signée de quantité, un versement ou un retrait suivi, ou encore le remboursement du capital d’un prêt. Un montant positif ou négatif indique le sens du mouvement ; il ne suffit pas à lui seul pour qualifier une performance.
Le résumé Apports / Sorties rassemble les flux pertinents du mois sans compter deux fois le même mouvement au niveau du support et de sa position. Les montants restent lisibles dans leur devise native ; une contre-valeur dans la devise principale apparaît lorsque le taux historique nécessaire existe. Une conversion manquante ou un flux non rapproché est signalé plutôt que masqué dans un total trompeur.
Une revalorisation de marché peut faire varier la valeur du patrimoine sans constituer un versement ou un retrait. Pour analyser les valeurs et événements conservés au fil du temps, ouvrez le journal patrimonial : cette vue historique a un rôle différent de la lecture des mouvements d’un mois.
4. Retrouver l’origine d’un revenu passif
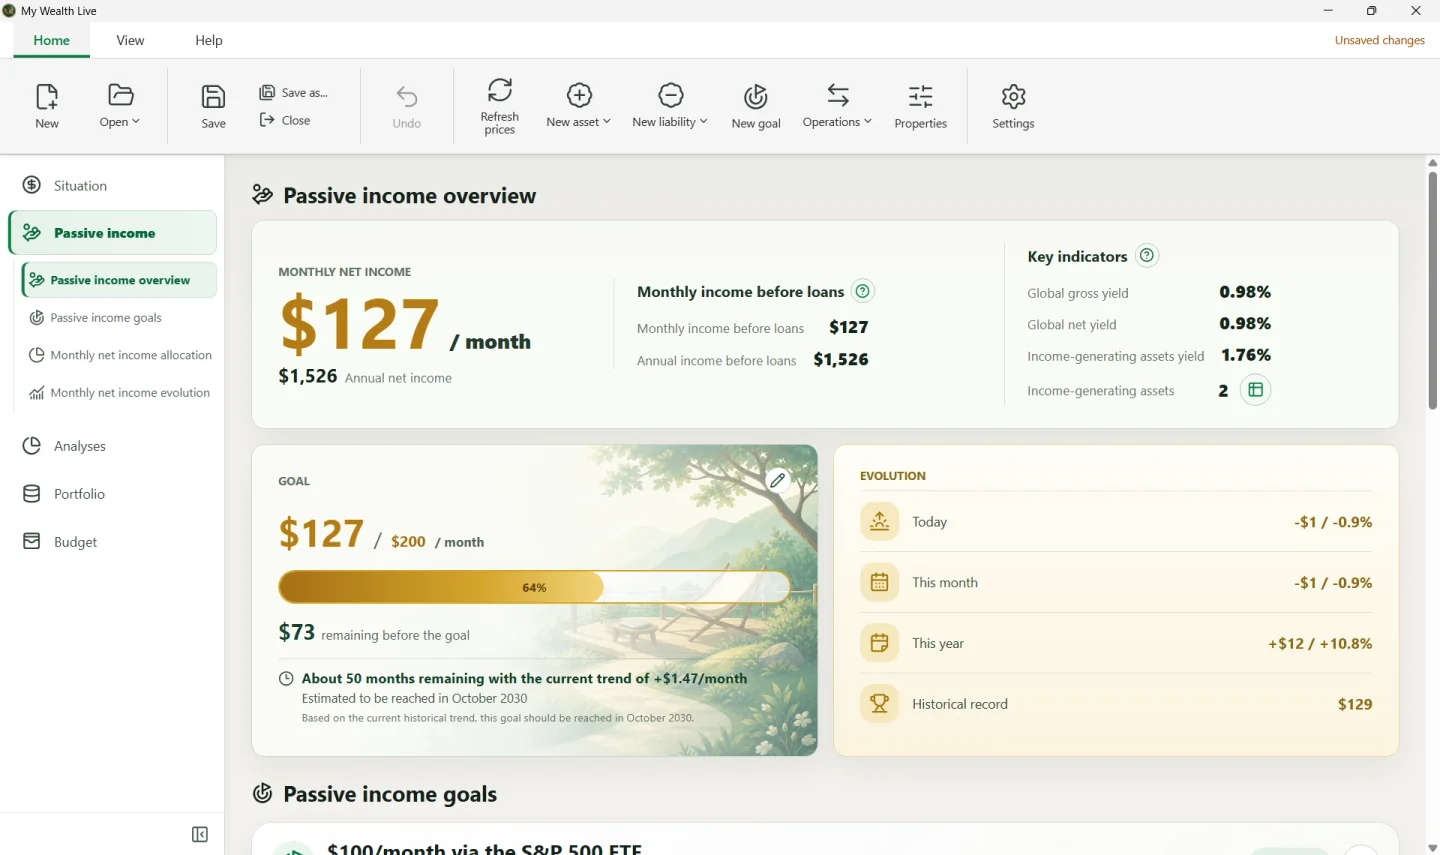
Revenus passifs additionne les loyers, intérêts, dividendes et autres revenus enregistrés dans chaque actif. Le total mensuel provient des revenus renseignés sur les placements et des charges prises en compte ; il n’est pas calculé uniquement à partir de leur valeur.
Pour corriger un revenu absent :
- ouvrez l’actif dans Patrimoine ;
- modifiez sa section de revenus ;
- vérifiez le montant, la fréquence, la devise et les charges éventuelles ;
- revenez dans Revenus passifs et comparez le montant mensuel et annuel.
La vue peut distinguer le revenu avant remboursement du revenu net après les charges prises en compte. Une mensualité de prêt n’est donc pas la même chose qu’une diminution de la valeur de l’actif.
5. Ajuster l’objectif mensuel de revenus passifs
Dans Revenus passifs, ouvrez la modification de l’objectif. Vous pouvez saisir le montant directement ou utiliser − et +. Le pas affiché sous chaque bouton suit le montant courant : 1 sous 100, 10 de 100 à moins de 1 000, 100 de 1 000 à moins de 10 000, puis 1 000 de 10 000 à moins de 100 000.
Chaque clic utilise le pas affiché avant le clic, sans arrondir à un multiple : 999 + 10 donne 1 009, puis le pas devient 100. Le montant ne descend pas sous zéro ; à zéro, le bouton − est désactivé. Valider enregistre la cible, Annuler abandonne le brouillon et Supprimer l’objectif retire la cible existante.
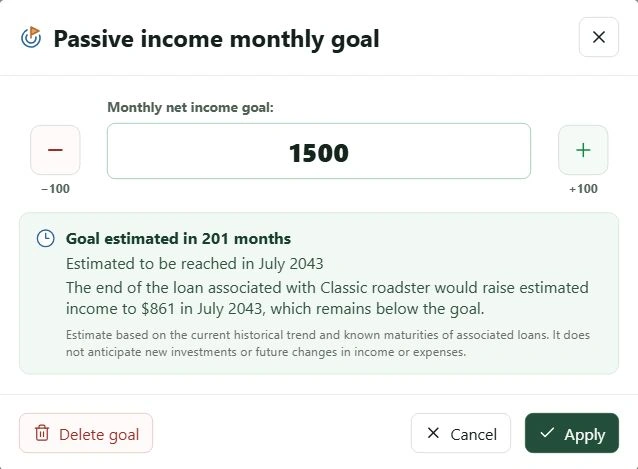
L’estimation utilise la tendance historique et les échéances connues des emprunts associés. Elle reste indicative et ne prévoit aucun nouvel investissement.